در محیط پیچیده و پویای گزارشگری مالی، شفافیت و قابلیت مقایسه اطلاعات، دو رکن اساسی برای تصمیمسازی ذینفعان به شمار میروند. استاندارد حسابداری شماره 34 باهدف ایجاد یک چارچوب منسجم برای انتخاب رویههای حسابداری، مدیریت تغییرات و اصلاح خطاهای تاریخی تدوین شده است.
این استاندارد در افزایش انسجام، قابلیت اتکا و شفافیت صورتهای مالی نقش مهمی دارد و تمایز میان تغییر در رویههای حسابداری، تغییر در برآوردهای حسابداری و اصلاح اشتباهات دورههای قبل را مشخص میکند. در این مقاله، با رویکردی تحلیلی و منطبق بر ادبیات نوین مالی، به کالبدشکافی این استاندارد میپردازیم.
تبیین مفاهیم بنیادین و تمایز ماهوی
برای درک عمیق الزامات گزارشگری، نخستین گام، مرزبندی دقیق مفاهیم سهگانهای است که استخوانبندی این استاندارد را تشکیل میدهند. عدم تشخیص صحیح این مفاهیم میتواند به تحریف با اهمیت در صورتهای مالی منجر شود.
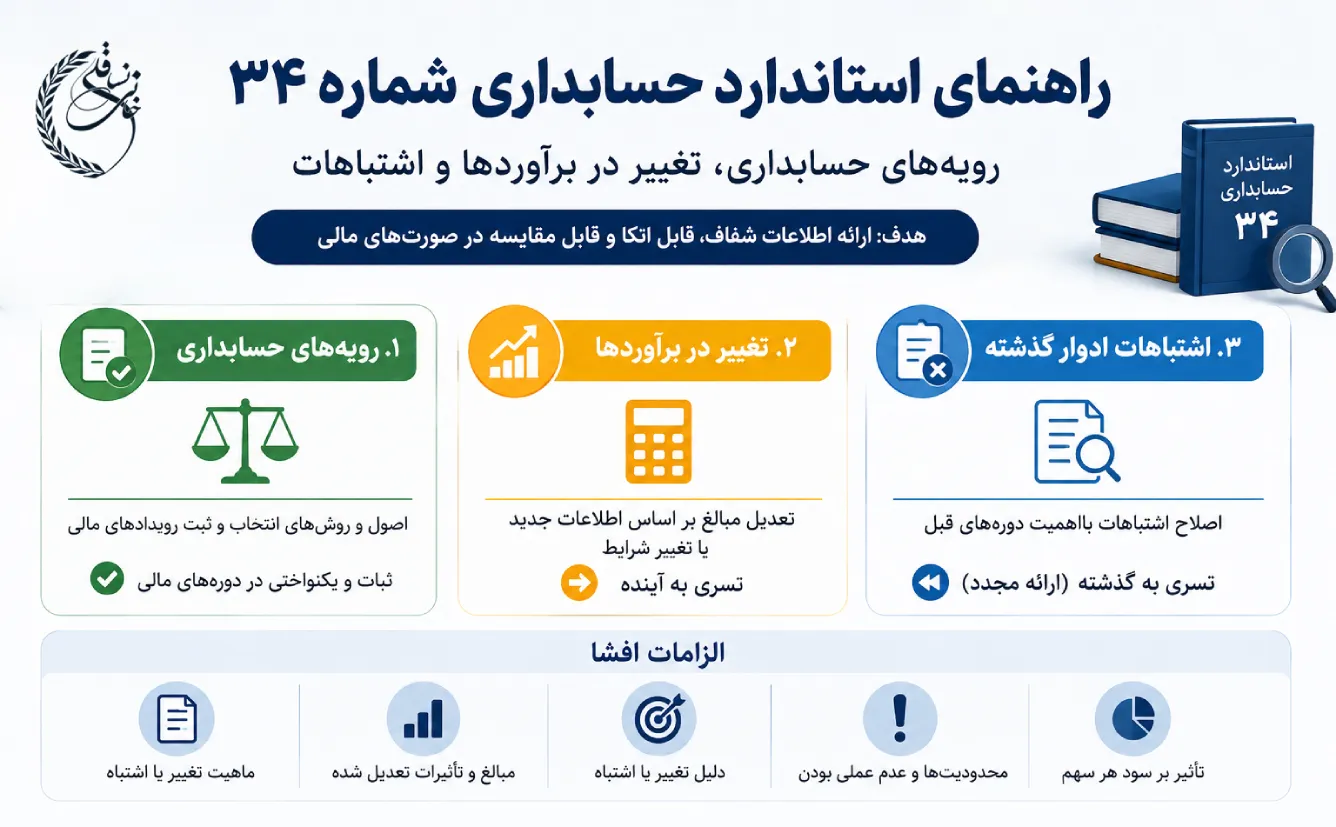
1. رویههای حسابداری
رویههای حسابداری، اصول، مبانی، میثاقها، قواعد و روشهای مشخصی هستند که واحد تجاری برای شناسایی، اندازهگیری، طبقهبندی و ارائه رویدادهای مالی در صورتهای مالی به کار میگیرد. این رویهها، زبان مشترک بین شرکت و سرمایهگذاران را شکل میدهند.
انتخاب یکرویه حسابداری، مانند روش ارزیابی موجودی کالا، مبنای شناخت برخی مخارج یا نحوه طبقهبندی برخی اقلام در صورتهای مالی، میتواند بر نحوه انعکاس واقعیت اقتصادی در گزارشگری مالی تأثیر بگذارد.
2. تغییر در برآوردهای حسابداری
محیط تجاری همواره با ابهام گرهخورده است؛ بنابراین، بسیاری از اقلام مندرج در صورتهای مالی قابلاندازهگیری قطعی نبوده و نیازمند تخمین هستند (مانند عمر مفید داراییها یا ذخیره مطالبات مشکوکالوصول). تغییر در برآورد، ناشی از ظهور اطلاعات جدید، پیشرفت تکنولوژی یا تغییر در شرایط بازار است.
نکته کلیدی این است که تغییر در برآوردهای حسابداری به معنای تعدیل مبلغ دفتری دارایی یا بدهی، یا تعدیل مبلغ مصرف ادواری یک دارایی، بر مبنای اطلاعات جدید، تغییر در شرایط یا کسب تجربه بیشتر است. این فرایند نشاندهنده پویایی سیستم حسابداری در مواجهه با متغیرهای محیطی است.
3. اشتباهات ادوار گذشته
اشتباهات، حاصل نادیده گرفتن یا استفاده نادرست از اطلاعات معتبری هستند که در زمان تأیید صورتهای مالی در دسترس بودهاند. این انحرافات میتوانند ناشی از خطاهای محاسباتی، اشتباه در تفسیر استانداردهای حسابداری، تقلب یا غفلت باشند. استاندارد تأکید دارد که اشتباهات بااهمیت، یکپارچگی اطلاعات تاریخی را مخدوش میکنند و نیازمند اصلاح بنیادین هستند تا قابلیت اتکای اطلاعات مالی احیا شود.
سلسله مراتب انتخاب رویهها و ضرورت یکنواختی
حفظ یکپارچگی در گزارشگری مالی، مستلزم وجود الگوریتمهای مشخص برای انتخاب و تغییر رویههاست. استاندارد 34 برای جلوگیری از سلیقهای عملکردن مدیریت، یک سلسلهمراتب سختگیرانه را معرفی میکند.
ضوابط انتخاب و اعمال پایدار رویهها
هنگامی که یک استاندارد حسابداری به طور خاص برای یک معامله یا رویداد وجود دارد، واحد تجاری ملزم به اعمال مستقیم آن است. اما در شرایط فقدان استاندارد صریح (خلأ تئوریک)، مدیریت باید با قضاوت حرفهای، رویهای را تدوین کند که اطلاعاتی مربوط و قابلاتکا تولید نماید.
در این مسیر، ارجاع به استانداردهای مشابه و در نهایت مفاهیم نظری گزارشگری مالی، الزامی است. این رویهها باید بهصورت یکنواخت در دورههای متوالی اعمال شوند تا امکان حفظ قابلیت مقایسه بین دورهها برای تحلیلگران فراهم گردد.
شرایط مجاز برای تغییر رویه
تغییر در رویههای حسابداری بههیچوجه یک اقدام روزمره نیست و تنها تحت دو شرط اساسی مجاز است:
- الزام ناشی از استاندارد یا مقررات مربوط: تغییر به واسطه صدور یک استاندارد یا تفسیر جدید حسابداری.
- ارتقای کیفیت اطلاعات: زمانی که رویه جدید، منجر به ارائه اطلاعات قابلاتکاتر و مربوطتری از اثرات رویدادها بر وضعیت مالی و عملکرد واحد تجاری شود.
مکانیسم تسری به گذشته
زمانی که یک رویه تغییر میکند (بهصورت اختیاری)، واحد تجاری باید با آن گونه برخورد کند که گویی این رویه از ابتدا وجود داشته است. بر اساس استاندارد، در صورت الزام استاندارد جدید، نحوه تسری توسط استاندارد مربوطه تعیین میشود؛ اما برای تغییرات اختیاری، تسری به گذشته با تعدیل مانده ابتدای دوره و تجدید ارائه مبالغ مقایسهای الزامی است.
از منظر تئوریهای مالی، این رویکرد اثر «شوک اطلاعاتی» ناشی از تغییر روش را حذف کرده و تقارن اطلاعاتی را برای سهامداران حفظ میکند. (این تعدیلات باید بهگونهای در صورتهای مالی انعکاس یابد که اثرات انباشته تغییر، سود و زیان دورههای جاری را مخدوش نسازد).
مدیریت تغییرات در برآوردهای حسابداری و رویکرد تسری به آینده
ماهیت فعالیتهای تجاری و عدم قطعیتهای ذاتی اقتصاد ایجاب میکند که بسیاری از اقلام صورتهای مالی، بهجای اندازهگیری دقیق، برآورد شوند. استفاده از برآوردهای منطقی، بخش جداییناپذیر از فرایند تهیه صورتهای مالی است و به قابلیت اتکای آنها خدشهای وارد نمیکند. بااینحال، برآوردها نیازمند بازنگری مستمر هستند.
محرکهای تغییر در برآوردها
تغییر در برآورد حسابداری زمانی رخ میدهد که تغییراتی در شرایط محیطی، کسب اطلاعات جدید یا تجربه بیشتر حاصل شود. بهعنوانمثال، تغییر در الگوی مصرف منافع اقتصادی یک دارایی ثابت یا تغییر در برآورد ذخیره کاهش ارزش موجودی کالا، نمونههای بارزی ازایندست هستند. از منظر تئوریهای مالی، این تغییرات نشاندهنده واکنش پویای سیستم حسابداری به جریان اطلاعات جدید در بازار است.
مطالعه بیشتر: «حسابداری بازرگانی (داخلی و خارجی)»
مکانیسم تسری به آینده
برخلاف تغییر در رویههای حسابداری، اثرات تغییر در برآوردها نباید به گذشته تسری یابد. استاندارد شماره 34 مقرر میدارد که اثر تغییر در برآورد حسابداری باید با تسری به آینده و از طریق شناسایی در سود یا زیان دورههای زیر اعمال شود:
- دوره تغییر (درصورتی که تغییر تنها بر همان دوره تأثیر بگذارد).
- دوره تغییر و دورههای آینده (درصورتی که تغییر بر هر دو اثرگذار باشد).
نکته حائز اهمیت در استانداردهای گزارشگری این است که چنانچه تمایز بین تغییر در رویه حسابداری و تغییر در برآورد حسابداری دشوار باشد، رویکرد محافظهکارانه و عملگرایانه استاندارد، تلقی آن بهعنوان «تغییر در برآورد حسابداری» است.
پروتکلهای اصلاح اشتباهات ادوار گذشته و ارائه مجدد
اشتباهات بااهمیت در صورتهای مالی ادوار گذشته، در صورت عدم اصلاح، میتوانند به تصمیمگیریهای گمراهکننده توسط ذینفعان و سهامداران منجر شوند. این اشتباهات ممکن است ناشی از خطای ریاضی، اشتباه در بهکارگیری رویهها، نادیدهگرفتن واقعیات یا تقلب باشند.
ارائه مجدد با تسری به گذشته
استاندارد شماره 34، واحد تجاری را ملزم میسازد که اشتباهات بااهمیت ادوار گذشته را در اولین مجموعه صورتهای مالی که پس از کشف اشتباه برای انتشار تأیید میشود، اصلاح کند. این اصلاح از طریق مکانیسم «ارائه مجدد با تسری به گذشته» انجام میپذیرد. در این رویکرد، صورتهای مالی بهگونهای اصلاح میشوند که گویی اشتباه هرگز رخ نداده است.
برای اجرای این پروتکل، فرمولاسیون تعدیلات در بخش حقوق مالکانه به شرح زیر اعمال میگردد به نحوی که در صورت شمول الزامات افشای سود هر سهم، مبالغ مقایسهای سود هر سهم نیز بر مبنای ارقام تجدید ارائهشده، مجدداً محاسبه و افشا میشود.
مراحل اجرایی شامل موارد زیر است:
- ارائه مجدد مبالغ مقایسهای برای دوره یا دورههای گذشته مندرج در صورتهای مالی که اشتباه در آنها رخداده است.
- چنانچه اشتباه پیش از قدیمیترین دوره گذشته مندرج در صورتهای مالی رخ داده باشد، مانده افتتاحیه داراییها، بدهیها و حقوق مالکانه برای قدیمیترین دوره ارائه شده باید تجدید ارائه گردد.
چالشهای «غیرعملی بودن» و محدودیتهای تسری به گذشته
یکی از مفاهیم کلیدی در استاندارد حسابداری شماره 34، مفهوم «غیرعملی بودن» است. در مواردی که واحد تجاری با وجود انجام تمامی تلاشهای معقول، قادر به اعمال یک رویه جدید حسابداری یا اصلاح یک اشتباه بهصورت گذشتهنگر نباشد، اعمال تسری به گذشته غیرعملی تلقی میگردد. این شرایط معمولاً در مواقعی بروز میکند که:
- آثار تسری به گذشته قابلتعیین نباشد.
- اعمال رویه نیازمند مفروضاتی درباره مقاصد مدیریت در دورههای گذشته باشد.
- نیازمند برآوردهای عمدهای باشد که تفکیک اطلاعات مربوط به آنها از سایر اطلاعات امکانپذیر نیست.
رویکرد جایگزین: در صورت غیرعملی بودن واحد تجاری بايد مانده حسابهای دارايی، بدهی و حقوق مالکانه در ابتدای نخستين دورهای که تجديد ارائه با تسری به گذشته عملی است (كه ممکن است دوره جاري باشد) را تجديد ارائه کند.
چنانچه در ابتدای دوره جاری، تعيين اثر انباشته اشتباه بر تمام دورههای قبل غیرعملی باشد، واحد تجاری بايد اطلاعات مقايسهای را تجديد ارائه كند تا اشتباه را از نخستين تاریخی كه عملی است، با تسري به آینده اصلاح کند.
الزامات افشا و انطباق بینالمللی
شفافیت اطلاعاتی، هدف غایی استاندارد شماره 34 است. ازاین رو، الزامات افشای سختگیرانهای برای تغییرات در رویهها و اصلاح اشتباهات در نظر گرفته شده است. چک لیست افشای استاندارد شامل موارد زیر است:
- ماهیت تغییر یا اشتباه: تشریح دقیق دلیل تغییر رویه (الزام استاندارد یا ارائه اطلاعات مرتبط) و یا ماهیت اشتباه دوره گذشته.
- مبالغ تعدیلشده دورههای قبل: در صورت شمول افشای مبلغ تعدیل برای هر یک از اقلام تحتتأثیر در صورتهای مالی و همچنین تأثیر آن بر سود هر سهم پایه و تقلیلیافته (با استفاده از فرمولهای تعدیلگر).
- محدودیتها: در صورت غیرعملی بودن تسری به گذشته، توصیف شرایطی که منجر به این وضعیت شده و نحوه و زمان اعمال تغییر یا اصلاح اشتباه.
این استاندارد هماهنگی بالایی با استاندارد بینالمللی حسابداری شماره 8 (IAS 8) دارد. این انطباق، قابلیت مقایسه صورتهای مالی شرکتهای ایرانی را با استانداردهای جهانی به طور چشمگیری افزایش داده و قابلیت مقایسه و فهمپذیری صورتهای مالی را در محیطهای حرفهای بینالمللی تقویت میکند. الزامات این استاندارد در مورد کلیه صورتهای مالی که دوره مالی آنها از تاریخ 1398/01/01 و بعد از آن شروع میشود، لازمالاجراست.
نتیجهگیری
استاندارد حسابداری شماره 34، مرزهای مشخصی را میان تغییرات ارادی در رویههای حسابداری، اقتضائات ناشی از تغییر در برآوردها و ضرورتهای ناشی از اصلاح اشتباهات ترسیم میکند. درک این تمایزات نهتنها برای رعایت الزامات قانونی و حسابرسی ضروری است، بلکه بهعنوان ابزاری استراتژیک در دست مدیریت مالی عمل میکند تا با ارائه اطلاعاتی اتکاپذیر، یکنواخت و شفاف، ارزش اطلاعاتی صورتهای مالی را برای ذینفعان به حداکثر برساند.
سؤالات متداول
1. تفاوت اصلی بین «تغییر در رویه حسابداری» و «تغییر در برآورد حسابداری» چیست؟
تغییر در رویه مربوط به تغییر در اصول و مبانی اندازهگیری است؛ مانند تغییر روش ارزیابی موجودی کالا از میانگین به FIFO و نیازمند تسری به گذشته است. اما تغییر در برآورد ناشی از اطلاعات جدید درباره وضعیت داراییها و بدهیهاست (مانند تغییر عمر مفید تجهیزات) و با رویکرد تسری به آینده اعمال میشود.
2. آیا تغییر در روش استهلاک داراییهای ثابت مشهود، تغییر در رویه محسوب میشود یا تغییر در برآورد؟
براساس استانداردهای حسابداری، تغییر در روش استهلاک (مثلاً از خط مستقیم به نزولی) درصورتی که نشان دهنده تغییر در الگوی مصرف منافع اقتصادی باشد، تغییر در برآورد محسوب میشود و با تسری به آینده اعمال میگردد.
همچنین تغییر در برآورد عمر مفید یا ارزش اسقاط نیز در این دسته قرار میگیرد؛ بنابراین جهت رفع هرگونه ابهام، هر دو حالت (تغییر روش استهلاک و تغییر برآورد عمر مفید/ارزش اسقاط) بهعنوان «تغییر در برآورد حسابداری» تلقی شده و باید بهصورت تسری به آینده در صورتهای مالی منعکس گردند.
3. منظور از رویکرد «تسری به گذشته» در استاندارد 34 چیست؟
تسری به گذشته یعنی اعمال یکرویه جدید یا اصلاح یک اشتباه بهگونهای که فرض شود آن رویه از ابتدا وجود داشته یا آن اشتباه هرگز رخ نداده است. این کار با اصلاح ارقام مقایسهای دورههای قبل و تعدیل مانده ابتدای دوره سود انباشته انجام میشود.
4. اگر تعیین اثر انباشته یک اشتباه برای دورههای گذشته غیرعملی باشد، واحد تجاری چه وظیفهای دارد؟
درصورتی که پس از تلاشهای معقول، تعیین اثرات گذشتهنگر غیرعملی تشخیص داده شود، واحد تجاری مجاز است اصلاح اشتباه را از اولین دورهای که اعمال آن عملی است (حتیالامکان دوره جاری) بهصورت «تسری به آینده» انجام دهد و دلایل این عدم امکان را در یادداشتهای توضیحی به طور کامل افشا نماید.