یکی از بزرگترین چالشهای صادرکنندگان در سالهای اخیر، حبس نقدینگی و رد درخواستهای استرداد مالیات بر ارزش افزوده توسط ممیزان مالیاتی بود. رویه اشتباهی شکل گرفته بود که ممیزان برای رد درخواست استرداد، علاوه بر فهرست رسمی مواد خام، به لیستهای مندرج در قوانین بودجه سالانه هم استناد میکردند.
این مسئله باعث میشد حتی محصولاتی که واقعاً خام نبودند هم درگیر بروکراسیهای پیچیده شده و سرمایه شرکتها ماهها بلوکه بماند. حالا سازمان امور مالیاتی با فشار و رأی مستقیم دیوان عدالت اداری، بخشنامه جدیدی صادر کرده که به این تفسیرهای سلیقهای پایان میدهد.
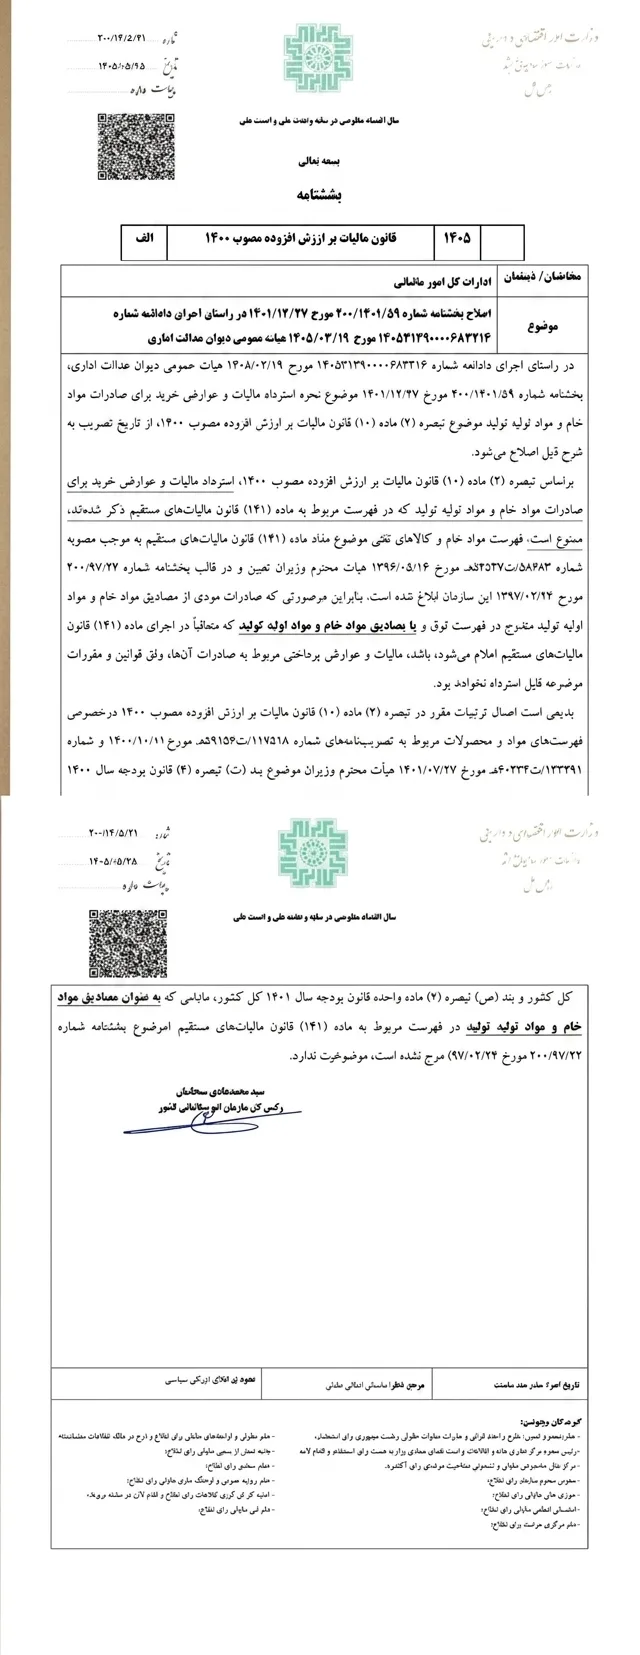
شناسنامه بخشنامه
شماره بخشنامه: 200/1405/21
تاریخ: 1405/05/25
مرجع صدور: سازمان امور مالیاتی کشور (در راستای اجرای دادنامه هیأت عمومی دیوان عدالت اداری)
موضوع اصلی: اصلاح بخشنامه 200/1401/59 و تغییر شرایط استرداد مالیات و عوارض خرید برای صادرات مواد خام و اولیه.
تحلیل بخشنامه
پیام این بخشنامه شفاف و یککلام است: مبنای تشخیص «مواد خام و اولیه» برای عدم استرداد مالیات ارزش افزوده، فقط و فقط فهرست مصوب ماده 141 قانون مالیاتهای مستقیم است.
پیشتر، ادارههای مالیاتی به فهرستهای قانون بودجه سالهای 1400 و 1401 (بندهای درآمدی مرتبط با عوارض صادراتی) استناد میکردند تا دایره مواد خام را گستردهتر کنند و ارزش افزوده کمتری را به صادرکننده برگردانند. دیوان عدالت اداری با ابطال این رویه، تأکید کرده است که استناد به هر فهرستی خارج از ماده 141 ق.م.م برای این منظور، کاملاً فاقد وجاهت قانونی است.
از زاویه حقوقی، صدور این بخشنامه (بر مبنای دادنامه شماره 14053190000682316 دیوان عدالت اداری) نشاندهنده ارجحیت قانون دائمی بر قوانین سنواتی (بودجه) در زمینه معافیتها و استردادهای مالیاتی است. دیوان با این رأی، از توسعه شمول قانون به ضرر مودی (تفسیر موسع) جلوگیری کرده و مرزهای تکالیف مالیاتی را به نفع شفافیت و امنیت اقتصادی صادرکنندگان، محدود و مشخص کرده است.
نکات کلیدی و اجرایی
قاعده ممنوعیت: اگر محصول صادراتی شما دقیقاً در فهرست ماده 141 ق.م.م ذکر شده باشد، استرداد مالیات و عوارض خرید آن همچنان ممنوع است.
رفع ممنوعیت بودجهای: اگر کالای شما در لیست ماده 141 نیست اما در فهرستهای قانون بودجه 1400 یا 1401 نام برده شده بود، دیگر مانعی برای استرداد ارزش افزوده آن وجود ندارد.
اهمیت در دفاعیات مالیاتی
این بخشنامه یک ابزار دفاعی بینظیر برای پروندههای باز است. اگر درخواست استرداد ارزش افزوده شرکت شما در هیأتهای حل اختلاف به استناد فهرستهای قانون بودجه سالهای گذشته رد شده است، اکنون میتوانید با ارائه شماره این بخشنامه و رأی دیوان عدالت، لایحه دفاعیه قدرتمندی تنظیم کنید و رأی هیأت را بشکنید. ممیز دیگر حق ندارد خارج از لیست ماده 141 به هیچ مصوبه دیگری استناد کند.
مطالعه بیشتر: «بخشنامه اصلاح ترتیبات ابلاغ الکترونیکی اوراق مالیاتی»
توصیههای دانامحساب فکور
1. ممیزی داخلی محصولات: پیش از ثبت هرگونه درخواست استرداد، کد تعرفه و نام محصولات صادراتی خود را کلمهبهکلمه با آخرین فهرست مصوب ماده 141 تطبیق دهید.
2. بازنگری پروندههای گذشته: حسابداران و مدیران مالی بررسی کنند که آیا در دورههای قبلی، استردادی به دلیل استناد به قوانین بودجه رد شده است یا خیر؟ در صورت مثبت بودن، سریعاً برای احقاق حق شرکت و به جریان انداختن مجدد پرونده اقدام کنید.
3. دقت در تنظیم اظهارنامه: هنگام تفکیک فروش داخلی و صادراتی در اظهارنامه ارزش افزوده، نوع کالای صادراتی را با دقت و بر اساس اسناد گمرکی درج کنید تا در زمان رسیدگی، بهانهای برای ورود کالا به لیست مواد خام ایجاد نشود.