با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، نظام مالیاتی کشور دچار تحولی بنیادین شده است. در این سیستم جدید، شفافیت تراکنشهای اقتصادی و ثبت دقیق اطلاعات خرید و فروش بهعنوان محور اصلی تعیین مالیات و تخصیص اعتبار مالیاتی شناخته میشود.
یکی از بزرگترین چالشهای پیشروی صاحبان کسبوکارها، حسابداران و مدیران مالی، شناخت دقیق انواع صورتحسابها، الگوهای مختلف آنها و تبعات قانونی ناشی از ارسال نادرست این اسناد است.
ما در دانا محاسب فکور بهعنوان مشاور و همراه مالیاتی شما، بهخوبی میدانیم که کوچکترین اشتباه در انتخاب نوع صورتحساب یا زمانبندی ارسال آن، میتواند منجر به جرایم سنگین و ازدست رفتن اعتبار مالیاتی ارزشمند شما شود.
ازاین رو، در این مقاله جامع براساس آخرین بخشنامهها و دستورالعملهای سازمان امور مالیاتی، به بررسی دقیق و کاربردی انواع صورتحسابها پرداختهایم تا با اطمینان خاطر مسیر مالیاتی خود را مدیریت کنید.
دستهبندی جامع انواع صورتحساب در نظام مالیاتی جدید
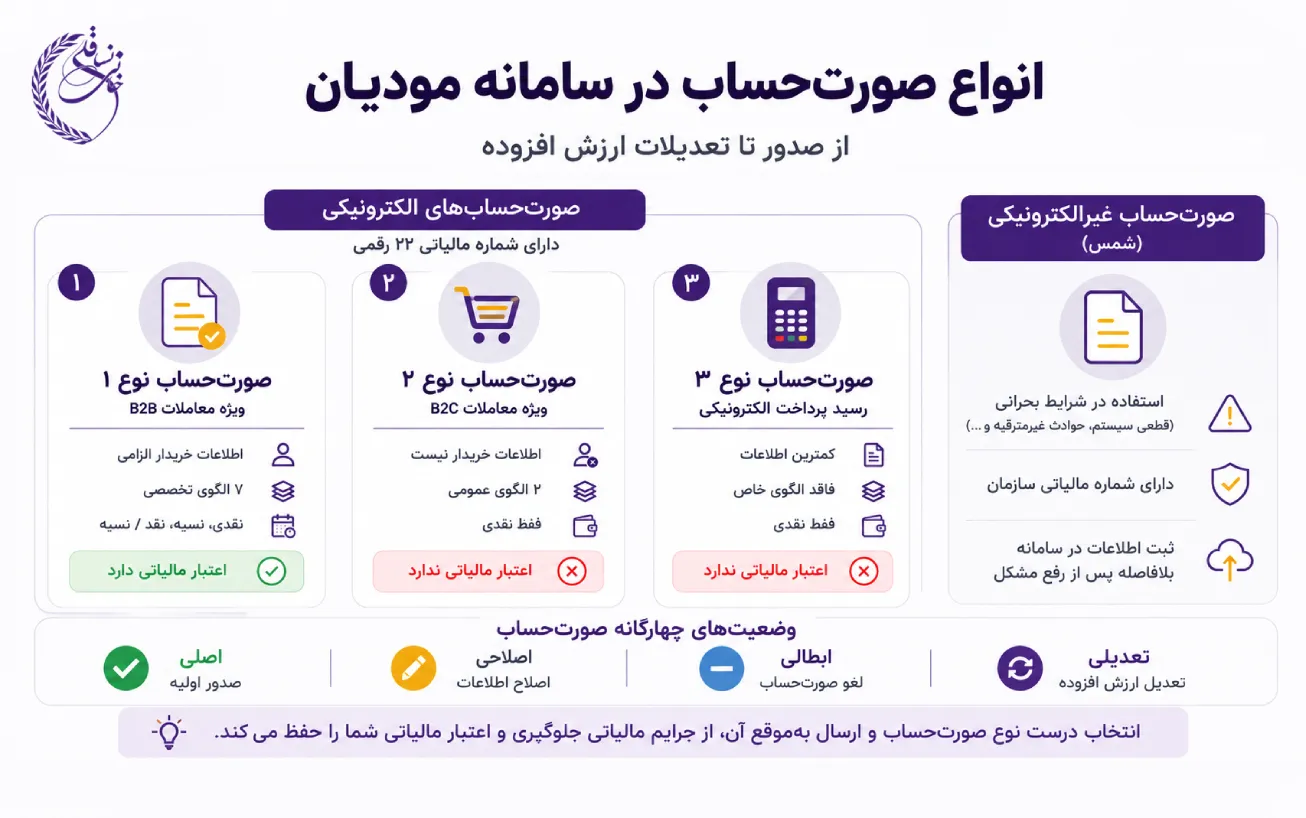
براساس قوانین سامانه مودیان، صورتحسابها در یک نگاه کلی به دو دسته الکترونیکی و غیرالکترونیکی (شمس) تقسیم میشوند. هر یک از این دستهها دارای ویژگیها، الگوها و کاربردهای مختص به خود هستند که انتخاب درست آنها وابستگی مستقیمی به نوع کسبوکار و طرف معامله شما دارد.
صورتحسابهای الکترونیکی (دارای شماره مالیاتی 22 رقمی)
شاخصه اصلی و غیرقابلانکار یک صورتحساب الکترونیکی معتبر، دارابودن یک شماره منحصربهفرد مالیاتی 22 رقمی است. این شناسه، هویت صورتحساب را در کارپوشه سامانه مودیان تضمین میکند. سازمان امور مالیاتی برای پوششدادن تنوع معاملات تجاری، صورتحسابهای الکترونیکی را به سه نوع اصلی تفکیک کرده است:
صورتحساب نوع 1 (ویژه معاملات B2B)
این نوع صورتحساب کاملترین فرمت استاندارد را در سامانه مودیان دارد و مختص معاملاتی است که بین دو فعال اقتصادی (Business to Business) انجام میشود. در صورتحساب نوع 1، اطلاعات کامل خریدار و فروشنده ثبت میگردد و مهمترین ویژگی آن، امکان تخصیص اعتبار مالیاتی برای خریدار است. بهعبارتدیگر، اگر میخواهید خریدار شما بتواند از ارزش افزوده پرداختی خود بهعنوان اعتبار استفاده کند، موظف به صدور این نوع صورتحساب هستید.
سازمان امور مالیاتی برای پوشش اصناف مختلف، 7 الگوی تخصصی برای صورتحساب نوع 1 در نظر گرفته است که شامل الگوی فروش کالا و خدمات، فروش ارزی، طلا و جواهر، پیمانکاری، قبوض خدماتی، بلیت هواپیما و صادرات میشود.
صورتحساب نوع 2 (ویژه معاملات B2C)
زمانی که طرف حساب شما مصرفکننده نهایی است (مانند مشتریان یک سوپرمارکت یا فروشگاه لباس)، نیازی به ثبت اطلاعات دقیق خریدار نیست. در این حالت باید از صورتحساب نوع 2 استفاده کنید.
این صورتحسابها دارای ماهیت کاملاً نقدی هستند و به دلیل عدم ثبت اطلاعات خریدار، هیچگونه اعتبار مالیاتی برای خریدار ایجاد نمیکنند. این نوع صورتحساب در حال حاضر شامل 2 الگو (الگوی عمومی فروش و الگوی ویژه طلا، جواهر و پلاتین) است.
صورتحساب نوع 3 (رسید پرداخت الکترونیکی)
رسیدهای چاپی خروجی از دستگاههای کارتخوان (POS) یا درگاههای پرداخت الکترونیکی معتبر که بهعنوان پایانه فروشگاهی در سامانه ثبت شدهاند، بهعنوان صورتحساب نوع 3 شناخته میشوند. این صورتحسابها حاوی کمترین میزان اطلاعات (تنها مبلغ پرداختی، شماره سوئیچ پرداخت و شماره پذیرنده) هستند. همانند نوع 2، این صورتحسابها نیز ماهیت نقدی داشته و فاقد اعتبار مالیاتی برای خریدار هستند.
برای درک بهتر تفاوتها، در جدول زیر مقایسهای کاربردی از این سه نوع صورتحساب الکترونیکی ارائه شده است:
|
ویژگی اصلی |
صورتحساب نوع 1 |
صورتحساب نوع 2 |
صورتحساب نوع 3 |
|---|---|---|---|
|
مخاطب هدف |
کسبوکارها (B2B) |
مصرفکننده نهایی (B2C) |
عموم پرداختکنندگان (از طریق کارتخوان) |
|
اطلاعات خریدار |
الزامی است |
الزامی ندارد |
الزامی ندارد |
|
تعداد الگوها |
7 الگوی تخصصی |
2 الگو |
فاقد الگوی خاص (رسید پرداخت) |
|
ماهیت تسویه |
نقدی، نسیه، نقد/ نسیه |
صرفاً نقدی |
صرفاً نقدی |
|
اعتبار مالیاتی خریدار |
دارد (در صورت تأیید و حد مجاز) |
ندارد |
ندارد |
صورتحساب غیرالکترونیکی
فناوری همیشه بینقص نیست و سازمان امور مالیاتی هم این واقعیت را پذیرفته است. تصور کنید در اوج ساعات کاری، برق قطع شود، سیستمها از کار بیفتند یا حادثهای غیرمترقبه مانند آتشسوزی رخ دهد؛ در این شرایط تکلیف فروش و صدور صورتحساب چیست؟
اینجا است که صورتحسابهای «غیرالکترونیکی (کاغذی)» (شماره مالیاتی سازمان) بهعنوان یک راهکار نجاتبخش وارد میدان میشوند. صورتحساب شمس، همان فرمت فیزیکی و غیرالکترونیکی است که مودیان میتوانند در مواقع بحرانی از آن استفاده کنند. البته به یاد داشته باشید که این یک مجوز دائمی نیست؛ شما موظف هستید بلافاصله پس از رفع مشکل، اطلاعات این صورتحسابهای کاغذی را در سامانه مودیان ثبت کنید تا فرایند قانونی آنها تکمیل شود.
وضعیتهای چهارگانه صورتحساب براساس ماهیت
یک صورتحساب الکترونیکی در سامانه مودیان، موجودی پویا است که بسته به شرایط معامله، میتواند یکی از 4 وضعیت زیر را به خود بگیرد:
1. صورتحساب اصلی: همان فاکتور اولیهای است که پس از انجام معامله و با موفقیت در سامانه صادر میشود. این صورتحساب نقطه شروع تعاملات مالیاتی شماست.
2. صورتحساب اصلاحی: انسان جایزالخطاست! اگر در صورتحساب اصلی خطایی رخ دهد (به جز تغییر اقلام اصلی مانند شناسه ملی خریدار یا شناسه کالا)، میتوانید یک صورتحساب اصلاحی صادر کنید. سیستم به این صورتحساب جدید یک شماره 22 رقمی تازه اختصاص میدهد، اما آن را مانند یک زنجیر به صورتحساب اصلی متصل میکند تا تاریخچه معامله حفظ شود.
3. صورتحساب ابطالی: گاهی معامله به طور کامل فسخ میشود یا اشتباه در اقلام اصلی (مثل شناسه ملی طرف مقابل) بهقدری است که راهی جز پاککردن صورتمسئله ندارید. در این حالت، صورتحساب ابطالی صادر میشود که اثرات مالی و مالیاتی فاکتور قبلی را به طور کامل خنثی میکند.
4. صورتحساب برگشت از فروش: فرض کنید بخشی از کالاهای فروخته شده توسط خریدار مرجوع شود. در اینجا دیگر نیازی به ابطال کل فاکتور نیست، بلکه با صدور صورتحساب برگشت از فروش، صرفاً همان بخش مرجوع شده از حسابوکتاب مالیاتی کسر میگردد.
چرخه واکنش به صورتحسابها
صدور صورتحساب تنها نیمی از مسیر است؛ نیمه دیگر، واکنشی است که خریدار به آن نشان میدهد. وقتی صورتحساب نوع ۱ صادر میشود، در کارپوشه خریدار قرار میگیرد و او یکی از سهراه زیر را پیش رو دارد:
تأیید: خریدار اقلام و مبالغ را بررسی کرده و مهر تأیید بر آن میزند. با این کار، اعتبار مالیاتی بلافاصله برای او لحاظ میشود.
رد: اگر مغایرتی در صورتحساب وجود داشته باشد، خریدار آن را رد میکند. در این حالت، فروشنده باید مشکل را بررسی و صورتحساب را اصلاح یا ابطال کند.
عدم واکنش (سکوت سیستم): خریدار برای نشاندادن واکنش تنها 21 روز فرصت دارد. اگر در این مدت هیچ اقدامی نکند، سامانه بهصورت خودکار سکوت او را علامت رضایت تلقی کرده و صورتحساب را «تأیید سیستمی» میکند.
نکته مهم: صورتحسابهای نوع 2 و 3 به دلیل آنکه اطلاعات خریدار در آنها ثبت نمیشود، اساساً نیازی به واکنش ندارند و مستقیماً در کارپوشه فروشنده لحاظ میشوند.
مطالعه بیشتر: «حق بیمه تأمین اجتماعی 1405»
حد مجاز فروش و بازگردانی اعتبار ازدسترفته
یکی از کابوسهای مالیاتی کسبوکارها، مواجهه با خطای «عبور از حد مجاز فروش» است. سامانه مودیان برای هر فروشنده یک سقف مجاز فروش تعیین میکند. فاجعه زمانی رخ میدهد که فروشنده از این سقف عبور کند؛ در این حالت، سامانه به خریدار هیچگونه اعتبار مالیاتی تخصیص نمیدهد، حتی اگر خریدار فاکتور را تأیید کرده باشد! این موضوع میتواند بهشدت به روابط تجاری (B2B) آسیب بزند.
نگران نباشید، این پایان راه نیست. ما در دانا محاسب فکور به مراجعین خود پیشنهاد میدهیم برای حل این بحران، فروشنده ابتدا باید حد مجاز فروش خود را در سامانه افزایش دهد (از طریق پرداخت مالیات، ارائه تضمین یا ترتیب پرداخت). پس از تأیید افزایش حد مجاز، فروشنده باید یک صورتحساب اصلاحی روی فاکتور قبلی صادر کند. با این ترفند ساده اما حیاتی، سیستم مجدداً معامله را پردازش کرده و اعتبار مالیاتی ازدسترفته به حساب خریدار بازمیگردد.
قوانین خاص مشاغل در سامانه مودیان (طلافروشان و وکلا)
سازمان امور مالیاتی برای برخی از مشاغل به دلیل ماهیت خاص فعالیتشان، الگوها و الزامات ویژهای در نظر گرفته است:
صنف طلا، جواهر و پلاتین: طلافروشان ملزم به استفاده از الگوهای اختصاصی طلا (در صورتحساب نوع 1 یا 2) هستند. در این الگوها، باید مبالغ مربوط به «اصل طلا»، «اجرت ساخت»، «سود فروشنده» و «ارزش افزوده» بهصورت کاملاً تفکیکشده ثبت شود. دلیل این امر معافیت اصل طلا از مالیات بر ارزش افزوده و تعلق مالیات تنها به اجرت و سود است.
وکلا و مشاوران حقوقی: این دسته از مودیان مکلف هستند از پایانههای فروشگاهی (دستگاههای کارتخوان متصل به پرونده مالیاتی) استفاده کنند و رسید پرداخت الکترونیکی آنها حکم صورتحساب نوع 3 را دارد.
نکات کاربردی در تنظیم اظهارنامه ارزش افزوده
سامانه مودیان مستقیماً به اظهارنامه مالیات بر ارزش افزوده متصل است. در این زمینه توجه به نکات زیر از دیدگاه کارشناسان دانا محاسب فکور ضروری است:
مدیریت فروش نسیه: اگر معاملهای بهصورت نسیه انجام شود، تا زمانی که مبلغ آن تسویه نگردد و فروشنده آن را در سامانه تأیید نکند، خریدار نمیتواند از اعتبار مالیاتی آن استفاده کند.
تعدیلات افزایشی و کاهشی: صورتحسابهای اصلاحی، ابطالی و برگشت از فروش، مستقیماً بهعنوان تعدیلات کاهشی یا افزایشی در اظهارنامه ارزش افزوده دورهای مینشینند.
دکمه ارسال بازخورد: درصورتیکه پس از تأیید سیستمی اظهارنامه، نیاز به اصلاح یا ثبت تراکنشهای کارتخوان خارج از سامانه داشته باشید، استفاده از امکانات بازخورد و ویرایش اظهارنامه پیشفرض بسیار حائز اهمیت است.
مهلت صدور صورتحساب و جرایم سنگین سامانه مودیان
زمانبندی در سامانه مودیان یک شوخی نیست! مودیان معمولاً 21 روز فرصت دارند تا صورتحساب خود را به سامانه ارسال کنند. تخطی از قوانین سامانه مودیان، جرایم بازدارنده و سنگینی به همراه دارد:
جریمه عدم صدور صورتحساب: معادل 10% مبلغ کل فروش انجام شده یا مبلغ 20,000,000 ریال (هر کدام که بیشتر باشد).
جریمه مخدوش کردن یا عدم اعلام شمارهحسابها: معادل 2% مبلغ فروش.
جرایم بند (ج) ماده 36: اگر شخصی که مجاز به صدور صورتحساب نیست (از حد مجاز عبور کرده)، ارزش افزوده از مشتری دریافت کند، مشمول جریمهای معادل دو برابر ارزش افزوده دریافتی خواهد شد که این جریمه غیر قابل بخشودگی است.
جمعبندی با دانا محاسب فکور
سامانه مودیان و چالشهای صدور انواع صورتحساب الکترونیکی، ساختار مالی و مالیاتی کسبوکارها را دگرگون کرده است. از انتخاب بین صورتحسابهای نوع 1، 2 و 3 گرفته تا مدیریت بحران حد مجاز فروش و جلوگیری از جرایم سنگین ماده 36، همگی نیازمند دانش تخصصی و بهروز هستند. یک اشتباه کوچک در صدور یا تأیید صورتحساب میتواند خسارات جبرانناپذیری به اعتبار مالیاتی شما وارد کند.
ما در مؤسسه دانا محاسب فکور، با تیمی از خبرهترین مشاوران مالیاتی، در کنار شما هستیم تا این مسیر پرپیچوخم را با خیالی آسوده طی کنید. برای دریافت مشاوره تخصصی، بررسی وضعیت پرونده مالیاتی و استقرار صحیح سامانه مودیان در کسبوکار خود، همین امروز با کارشناسان دانا محاسب فکور تماس بگیرید. ایمنی مالیاتی شما، تخصص ماست.
سؤالات متداول
1. مهمترین تفاوت صورتحساب نوع 1 و نوع 2 چیست؟
صورتحساب نوع 1 برای معاملات تجاری (B2B) است، اطلاعات خریدار در آن ثبت میشود و دارای اعتبار مالیاتی است. اما نوع 2 برای مصرفکننده نهایی (B2C) صادر شده، فاقد اطلاعات خریدار است و اعتبار مالیاتی ندارد.
2. آیا میتوان از صورتحساب نوع 3 بهجای نوع 2 استفاده کرد؟
بله در بسیاری از کسبوکارهای خرد (B2C)، رسید دستگاه کارتخوان بانکی (نوع 3) میتواند جایگزین صورتحساب نوع 2 شود و نیازی به صدور فاکتور مجزا نیست.
3. اگر شناسه کالای ثبت شده در صورتحساب اشتباه باشد، صدور صورتحساب اصلاحی کافی است؟
خیر؛ تغییر اقلام اصلی مانند «شناسه کالا» یا «شناسه ملی خریدار» با صورتحساب اصلاحی امکانپذیر نیست. در این حالت حتماً باید صورتحساب قبلی را «ابطال» کرده و یک صورتحساب اصلی جدید صادر کنید.