
احتمالاً شما هم بهعنوان بنیانگذار یک استارتاپ، بیشتر تمرکزتان روی توسعه محصول، جذب کاربر و پیداکردن سرمایهگذار است. خیلی از کارآفرینان در روزهای اول راهاندازی کسبوکارشان پیش خودشان میگویند: «ما که هنوز به سوددهی نرسیدهایم، پس اداره مالیات کاری با ما ندارد!» یا بدتر از آن، روی شنیدهها و افسانههایی مانند «استارتاپها تا سه سال معاف از مالیات هستند» حساب باز میکنند.
اما بگذارید همین اول کار خیالتان را راحت کنم: سازمان امور مالیاتی با کسی شوخی ندارد و بیتوجهی به تکالیف قانونی در همان ماههای اول، میتواند به قیمت جریمههای سنگین و مسدودی حسابهای بانکی تمام شود.
در این مقاله، قرار است تمام افسانهها و اطلاعات تاریخگذشته را کنار بگذاریم و با هم بررسی کنیم که در سال 1405، یک استارتاپ دقیقاً چه وظایف مالیاتی دارد، مالیاتش چطور محاسبه میشود و معافیتهای واقعی کداماند.
مالیات استارتاپها: تعاریف پایه و ساختار حقوقی
اولین چیزی که باید بدانید این است که در ادبیات سازمان امور مالیاتی، واژهای به نام «استارتاپ» هیچ جایگاه ویژهای ندارد. از نگاه ممیز مالیاتی، کسبوکار شما صرفنظر از اینکه چقدر نوآورانه است یا روی چه تکنولوژی جدیدی کار میکند، تنها در یکی از این دو دسته قرار میگیرد: یا شخص حقیقی هستید (کسبوکار شخصی) یا شخص حقوقی (شرکت ثبتشده).
شناخت این موضوع برای ادامه مسیر حیاتی است، چون تمام تکالیف، مهلتها و نرخهای مالیاتی بر اساس همین دستهبندی مشخص میشوند.
تفاوت مالیاتی استارتاپ حقیقی و حقوقی
بسیاری از تیمها، در مراحل اولیه ترجیح میدهند شرکتی ثبت نکنند و بهصورت تیمی و با یک حساب بانکی شخصی کار را پیش ببرند. اما وقتی شرکت ثبت میکنید، بازی کاملاً عوض میشود:
اشخاص حقیقی (بدون ثبت شرکت): اگر بهعنوان شخص حقیقی فعالیت میکنید، درآمد شما مشمول ماده ۱۳۱ قانون مالیاتهای مستقیم است. در این حالت، مالیات بهصورت پلکانی (تصاعدی) محاسبه میشود. یعنی هرچه سود شما از یک سقف مشخص بالاتر برود، درصد مالیات همافزایش پیدا میکند. (در بخش محاسبه دقیقتر این پلهها را بررسی میکنیم).
اشخاص حقوقی (شرکت ثبتشده): بهمحض اینکه شرکت خود را (مانند سهامی خاص یا مسئولیت محدود) در اداره ثبت شرکتها به ثبت برسانید، یک شخص حقوقی محسوب میشوید. طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، نرخ مالیاتبردرآمد اشخاص حقوقی یک نرخ ثابت ۲۵ درصدی روی سود خالص (درآمد منهای هزینههای قابلقبول) است.
یک نکته کلیدی: خیلیها تصور میکنند؛ چون مالیات شرکتها ۲۵٪ ثابت است و حقیقیها پلههای پایینتری دارند، پس ثبتنکردن شرکت به نفعشان است. اما فراموش نکنید که برای جذب سرمایهگذار رسمی (VCها)، دریافت وامهای شرکتی، بهرهمندی از معافیتهای دانشبنیان و عقد قراردادهای B2B بزرگ، شما دیر یا زود مجبورید ساختار حقوقی داشته باشید. هنر شما این است که بدانید چه زمانی این انتقال را انجام دهید تا کمترین آسیب مالیاتی را ببینید.
تکالیف اولیه و مدارک موردنیاز کسبوکارهای نوپا
بهمحض اینکه نام شرکت شما در روزنامه رسمی چاپ شد یا فعالیت رسمیتان را استارت زدید، عقربه ساعت شنی مالیاتیتان به کار میافتد. خیلی از بنیانگذاران فکر میکنند تا زمانی که اولین فاکتور فروش را صادر نکردهاند یا به درآمد نرسیدهاند، نیازی نیست سمت اداره مالیات بروند. این دقیقاً همانجایی است که جریمههای بیدلیل متولد میشوند.
مهمترین تکالیف اولیه که آگاهی از آنها برای یک استارتاپ واجب است:
1. تکمیل پرونده مالیاتی و فعالسازی کد اقتصادی
با سیستمی شدن فرایندها، بهمحض ثبت شرکت، اطلاعات شما خودکار به سازمان امور مالیاتی ارسال میشود؛ اما کار اینجا تمام نشده! شما باید وارد سامانه مالیاتی (my.tax.gov.ir) شوید و گامهای پرونده خود را تکمیل کنید.
تا زمانی که پرونده شما به گام نهایی (وضعیت ۴۵) نرسد و کد اقتصادیتان فعال نشود، دریافت درگاه پرداخت، اینماد و عقد قراردادهای رسمی غیرممکن است. رهاکردن پرونده در حالت نیمهکاره، شما را از تمام معافیتها محروم میکند.
2. مالیات حق تمبر سرمایه
این یکی از آن هزینههای کوچکی است که اگر فراموش شود، پرونده مالیاتی شما را در همان ابتدای کار مخدوش میکند. اشخاص حقوقی (شرکتها) از زمان ثبت دقیقاً ۲ ماه و اشخاص حقیقی ۴ ماه فرصت دارند تا مالیات حق تمبر سرمایه اولیه خود را پرداخت کنند.
فرمول محاسبه آن بسیار ساده است: (سرمایه اولیه × ۰.۰۰۰۵).
یعنی نیم در هزار. بهعنوانمثال، اگر شرکت استارتاپی خود را با سرمایه ۱۰۰ میلیون تومان ثبت کردهاید، مالیات حق تمبر شما فقط ۵۰ هزار تومان است! پرداختنکردن همین مبلغ ناچیز در مهلت مقرر، باعث جریمهای معادل دو برابر اصل مبلغ میشود.
3. مالیات بردرآمد حقوق
یکی از سؤالات پرتکرار بنیانگذاران این است که: «ما در ماههای اول هیچ پولی به خودمان یا تیم نمیدهیم، آیا باز هم درگیر مالیات حقوق میشویم؟» پاسخ بله است.
حتی اگر پرداختی شما به اعضای تیم سفر است یا حقوقی که میدهید زیر سقف معافیت سالانه قرار دارد، باز هم موظف هستید لیست مالیات حقوق را هر ماه (تا پایان ماه بعد) به سازمان امور مالیاتی ارسال کنید. ارسال لیست با عدد صفر، انضباط مالی شما را به ممیز نشان میدهد و جلوی جریمه عدم ارسال لیست را میگیرد.
4. پلمب دفاتر قانونی و اظهارنامه عملکرد (ماده ۱۱۰)
اشخاص حقوقی موظفاند قبل از شروع هر سال مالی، دفاتر قانونی (دفتر روزنامه و کل) خود را پلمب کنند. در سال اول تأسیس، این کار باید بلافاصله بعد از ثبت شرکت انجام شود. از طرفی، چه در سال اول میلیاردها تومان سود کرده باشید و چه (مثل اکثر استارتاپها) در زیان مطلق باشید، ارسال اظهارنامه عملکرد سالانه تکلیفی قطعی است.
یک ترفند مالیاتی: اعلام زیانهای سالهای اولیه در اظهارنامه بهشدت به نفع شماست! این زیانهای تأییدشده در سالهای بعد که به سوددهی میرسید، از سود خالصتان کسر میشود و در نتیجه مالیات بسیار کمتری پرداخت خواهید کرد.
نحوه محاسبه مالیات استارتاپها در سال ۱۴۰۵ + مثال کاربردی
خیلی از بنیانگذاران استارتاپ وقتی کلمه «مالیات» را میشنوند، تصور میکنند قرار است بخش عظیمی از کل پولی که به حسابشان میآید کسر شود. اما یادتان باشد مالیات فقط بر «سود خالص» اعمال میشود، نه روی درآمد ناخالص شما. نحوه محاسبه این مالیات کاملاً به این بستگی دارد که استارتاپ خود را بهصورت شخص حقیقی ثبت کردهاید یا حقوقی.
الف) اشخاص حقوقی (شرکتها – مشمول ماده ۱۰۵ قانون مالیاتهای مستقیم)
فرمول محاسبه مالیات برای شرکتها (مثل سهامی خاص یا مسئولیت محدود) بسیار سرراست است: ۲۵ درصد از سود خالص.
سود خالص یعنی کل درآمدهای شما منهای هزینههای قابلقبول مالیاتی.
مثال کاربردی: فرض کنید استارتاپ شما در سال ۱۴۰۵ معادل ۵,۰۰۰,۰۰۰,۰۰۰ تومان فروش داشته است. در همین سال، هزینههای تأییدشده شما (شامل حقوق تیم، اجاره سرور، تبلیغات کلیکی، اجاره دفتر و…) معادل ۴,۲۰۰,۰۰۰,۰۰۰ تومان بوده است.
سود خالص شما: ۵,۰۰۰,۰۰۰,۰۰۰ – ۴,۲۰۰,۰۰۰,۰۰۰ = ۸۰۰,۰۰۰,۰۰۰ تومان.
مالیات عملکرد شرکت: ۸۰۰.۰۰۰.۰۰۰ × ۲۵% = ۲۰۰.۰۰۰.۰۰۰
ب) اشخاص حقیقی (مشمول ماده ۱۳۱ قانون مالیاتهای مستقیم)
اگر هنوز شرکتی ثبت نکردهاید و اپلیکیشن یا سایت به نام خودتان (شخص حقیقی) در حال کار است، مالیات شما بهصورت پلکانی (تصاعدی) محاسبه میشود. یعنی هرچه سودتان بیشتر شود، درصد مالیات آن بخش از سود همبالاتر میرود (نرخهای ۱۵، ۲۰ و ۲۵ درصد).
مزیت مهم اشخاص حقیقی این است که هر سال مبلغی بهعنوان «معافیت معیشتی سالانه» (که رقم آن هر سال در قانون بودجه تعیین میشود) از سود خالصشان کسر شده و فقط مابقی سود مشمول مالیات پلکانی میشود.
معافیتهای مالیاتی استارتاپها
رسیدیم به جذابترین بخش ماجرا! احتمالاً در دورهمیهای اکوسیستم بارها شنیدهاید که «استارتاپها تا ۳ سال از مالیات معاف هستند». بیایید همینالان این افسانه خطرناک را باطل کنیم: در قانون مالیاتهای ایران چیزی به اسم «معافیت مطلق استارتاپی» وجود ندارد!
معافیتها کاملاً مشروط و هدفمند هستند. مسیرهای واقعی معافیت مالیاتی برای کسبوکارهای نوپا عبارتاند از:
1. استقرار در پارکهای علموفناوری
اگر تیم شما در پارکهای علموفناوری یا شهرکهای علمی و تحقیقاتی مستقر شود، طبق قانون میتوانید از معافیت مالیاتی برخوردار شوید. اما یک شرط ظریف وجود دارد: درآمد شما باید دقیقاً از همان فعالیتی به دست بیاید که مجوزش را از پارک گرفتهاید. اگر مجوز فعالیت نرمافزاری دارید؛ اما از خریدوفروش سختافزار درآمد کسب کنید، آن بخش از درآمدتان مشمول مالیات خواهد بود.
2. اخذ مجوز دانشبنیان
اگر استارتاپ شما موفق شود از معاونت علمی ریاستجمهوری گواهی «دانشبنیان» دریافت کند، برای درآمدهای ناشی از فروش کالاها یا خدماتِ تأییدشده دانشبنیان خود معافیت مالیاتی خواهد داشت. (دقت کنید: فقط درآمدهای همان محصول خاص، نه درآمدهای متفرقه شرکت).
3. حمایتهای طرح نوآفرین
دولت برای حمایت از تیمهای کوچک سامانهای به نام «نوآفرین» دارد. اگر استارتاپ شما شرایطی مثل سن کمتر از ۳ سال، سرمایه محدود و درآمد زیر سقف تعیینشده را داشته باشد، میتواند از برخی تسهیلات و تخفیفهای مالیاتی ویژه بهرهمند شود.
یک قانون طلایی: حتی اگر ۱۰۰٪ معاف از مالیات هستید، شرط اصلی و قطعی استفاده از معافیت، انجام تکالیف مالیاتی است. یعنی اگر یک شرکت دانشبنیان مستقر در پارک فناوری باشید؛ ولی اظهارنامه مالیاتیتان را در موعد مقرر ارسال نکنید یا دفاتر قانونی را پلمب نکنید، تمام معافیتهای شما درجا لغو شده و باید مانند یک شرکت عادی تا قران آخر مالیات و جریمهها را بپردازید.
مطالعه بیشتر: «مالیات کسبوکارهای اینستاگرامی، بلاگرها و آنلاینشاپها»
پولی که درآمد نیست اما میتواند مالیات داشته باشد!
یکی از شیرینترین لحظات برای هر استارتاپ، روزی است که موفق به جذب سرمایه (از سرمایهگذار یا VCها) میشود. اما همین اتفاق، اگر از نظر حسابداری درست مدیریت نشود، میتواند به یک کابوس مالیاتی تبدیل شود.
پولی که بهعنوان سرمایه وارد حساب شرکت میشود، درآمد نیست و مشمول مالیات نمیشود. اما سازمان امور مالیاتی علم غیب ندارد که بداند آن چندمیلیاردتومانی که ناگهان به حساب بانکی شرکت شما واریز شده، بابت فروش محصول بوده یا جذب سرمایه! ممیز مالیاتی فقط یک گردش حساب پربار میبیند و پیشفرض اش این است که شما فروش داشتهاید.
چطور این مشکل را حل کنیم؟
هر پولی که بهعنوان سرمایه به حساب شرکت میآید، باید دارای مستندات قانونی و دقیق باشد. شما دوراه استاندارد دارید:
۱. افزایش سرمایه رسمی: پول با صورتجلسه رسمی مجمععمومی و با عنوان «افزایش سرمایه» (صرف سهام) وارد شرکت شود و مراحل ثبت قانونی آن در اداره ثبت شرکتها طی شود.
۲. ثبت بهعنوان بدهی (قرضالحسنه یا تسهیلات): اگر هنوز مراحل افزایش سرمایه طی نشده (مثلاً در قالب وامهای قابلتبدیل به سهام)، این مبلغ باید در دفاتر حسابداری دقیقاً تحت عنوان بدهی ثبت شود و قرارداد شفافی بین شما و سرمایهگذار ضمیمه اسناد حسابداری باشد.
اگر سرمایهگذار پولی را بدون هیچ قرارداد مشخص، بدون صورتجلسه و صرفاً با یک کارت به کارت ساده به حساب شرکت یا بدتر از آن، به حساب شخصی مدیرعامل واریز کند، احتمال اینکه اداره مالیات آن را بهعنوان «درآمد کتمان شده» تلقی کرده و روی آن مالیات ۲۵% (بعلاوه جریمه) ببندد، بسیار بالاست.
نحوه انعکاس و ثبت حسابداری وجوه جذبشده براساس نوع قرارداد:
وقتی پولی تحت عنوان سرمایهگذاری وارد حساب استارتاپ میشود، ثبت حسابداری آن تا قبل از نهاییشدن تشریفات حقوقی نقش تعیینکنندهای در ممیزی دارد. بسته به ماهیت قرارداد، ثبت دفاتر باید به یکی از سه حالت زیر باشد:
1. تعهد بازپرداخت اصل پول وجود دارد (وام قابلتبدیل به سهام یا مدلهای شبه تسهیلات): چنانچه طبق قرارداد شرکت ملزم به بازگرداندن وجه باشد، این مبلغ بههیچعنوان درآمد نیست و باید در سرفصل «بدهیها / تسهیلات مالی دریافتی» شناسایی و ثبت شود.
2. پول در قبال سهام آتی پرداخت شده (سرمایهگذاری قطعی، اما پیش از ثبت تغییرات): اگر پول برای واگذاری سهام در آینده تزریق شده، تا زمان طی تشریفات قانونی ثبت، این مبلغ بسته به شرایط قرارداد در سرفصل «تأمین مالی / سایر حسابهای پرداختنی (طلب سرمایهگذار)» یا آورده نقدی جهت افزایش سرمایه طبقهبندی میشود.
3. افزایش سرمایه ثبت و آگهی شده است: انتقال مبلغ به سرفصل «حساب سرمایه» صرفاً پس از ثبت رسمی صورتجلسه مجمع در اداره ثبت شرکتها و دریافت آگهی روزنامه رسمی مجاز است. پیش از انتشار روزنامه رسمی، ثبت مستقیم به حساب سرمایه از نظر استانداردهای حسابداری و ممیزی مالیاتی نادرست است.
هزینههای قابلقبول مالیاتی
شما در طول سال هزینههای زیادی میکنید: حقوق برنامهنویسها، اجاره سرور، هزینههای دیجیتال مارکتینگ، خرید لپتاپ و اجاره فضای کار اشتراکی. فرض کنید کل درآمدتان در سال ۱۴۰۵ معادل ۳,۰۰۰,۰۰۰,۰۰۰ تومان بوده و دقیقاً همین مقدار هم خرج کردهاید. قاعدتاً سود شما صفر است و نباید مالیاتی بدهید، درست است؟
خیر! فقط در صورتی مالیات نمیدهید که این هزینهها از نظر سازمان امور مالیاتی «قابلقبول» باشند. سازمان مالیاتی هر فاکتوری را از شما نمیپذیرد. برای اینکه یک هزینه موردقبول واقع شود و از درآمد ناخالص شما کسر گردد، باید چند شرط اساسی داشته باشد:
مرتبط بودن با فعالیت استارتاپ: خرید تجهیزات شبکه برای یک استارتاپ حوزه IT منطقی است، اما خرید ماشین ظرفشویی صنعتی برای همان استارتاپ قطعاً رد میشود!
داشتن صورتحساب استاندارد: دوران فاکتورهای دستنویس با مهر ساده تمام شده است. در سال ۱۴۰۵، مبنای پذیرش هزینهها، ثبت و تأیید آنها در سامانه مودیان و دریافت صورتحساب الکترونیکی (فاکتور رسمی نوع اول یا دوم) است.
پرداخت از حساب بانکی شرکت: هزینه باید مستقیماً از حساب بانکی رسمی شرکت به حساب فروشنده واریز شده باشد. پرداختهای نقدی یا پرداخت از حساب شخصیِ همبنیانگذاران معمولاً توسط ممیز رد میشود.
رعایت قوانین خاص هر هزینه: به طور مثال هزینه حقوق پرسنل فقط زمانی بهعنوان هزینه قابلقبول پذیرفته میشود که شما لیست مالیات بر حقوق آن ماه را به سازمان ارسال کرده باشید. یا هزینه اجاره دفتر، منوط به این است که مالیات تکلیفیِ اجاره (مالیاتبردرآمد موجر) را کسر و پرداخت کرده باشید.
توصیه دانا محاسب فکور: خریدهای خرد و روزمره (تنخواهگردان) را حتماً ساماندهی کنید و برای تمام آنها فاکتورهای معتبر بگیرید. جمع همین هزینههای کوچک در انتهای سال رقم بزرگی میشود که اگر ممیز آنها را رد کند، مستقیماً به سودِ مشمول مالیات شما اضافه خواهد شد.
مالیات بر ارزش افزوده و سامانه مودیان
بسیاری از بنیانگذاران استارتاپ فکر میکنند مالیات بر ارزش افزوده پولی است که باید از جیب خودشان بدهند. بیایید این دیدگاه را کاملاً تغییر دهیم: مالیات بر ارزش افزوده، پول شما نیست.
این مبلغ (که در حال حاضر ۱۰% است)، پولی است که خریدار یا کاربر نهایی بابت دریافت کالا یا خدمات میپردازد و شما فقط امانتدار دولت هستید تا این پول را بگیرید و به حساب سازمان امور مالیاتی واریز کنید.
بزرگترین اشتباه این است که این مبلغ امانتی را وارد جریان نقدینگی استارتاپ کرده و خرج حقوق و مارکتینگ کنید. وقتی زمان تسویه فصلی برسد، با یک بدهی سنگین و حساب بانکی خالی مواجه میشوید.
اما مهمترین تغییر این روزها، سامانه مودیان است. در سال ۱۴۰۵، دیگر چیزی به نام فاکتور کاغذی یا اکسلی بدون تأییدیه معنا ندارد. شما موظف هستید برای هر فروش، صورتحساب الکترونیکی صادر کرده و آن را به سامانه مودیان ارسال کنید.
این سامانه مثل یک آینه، تمام تراکنشهای تجاری شما را به سازمان مالیاتی نشان میدهد. اگر سامانهتان را متصل نکنید و فاکتور الکترونیکی صادر نکنید، هم خریداران حقوقی با شما کار نخواهند کرد (چون نمیتوانند هزینه را در دفاترشان ثبت کنند) و هم مشمول جرایم سنگینی میشوید که بخش مهمی از آن غیرقابلبخشش است.
اظهارنامه، دفاتر قانونی و هنر ثبت زیان!
شاید با خودتان بگویید: «استارتاپ ما تازه راه افتاده و تا سه سال آینده فقط قرار است پول بسوزانیم و زیان بدهیم. پس نیازی به این همه دنگوفنگ مالیاتی و ارسال اظهارنامه نداریم.»
این خطرناکترین تلهای است که میتوانید در آن بیفتید! اگر شما زیانده هستید، سازمان مالیاتی بهصورت خودکار این موضوع را نمیداند. اگر اظهارنامه ندهید، ممیز مالیاتی تراکنشهای ورودی شما را مبنا قرار داده، یک حاشیه سود فرضی (مثلاً ۱۵%۱۵\%۱۵%) برایتان در نظر میگیرد و روی آن مالیات میبندد. یعنی نهتنها زیان کردهاید، بلکه باید روی سودِ نکرده هم مالیات بدهید!
راهحل چیست؟ هنر ثبت شفاف زیان.
شما باید تکالیف قانونی خود را موبهمو انجام دهید:
- پلمب دفاتر: قبل از شروع هر سال مالی (مثلاً در اسفند ۱۴۰۴ برای سال ۱۴۰۵)، باید درخواست پلمب دفاتر تجاری (دفتر روزنامه و کل) را ثبت کنید.
- حسابداری دقیق: تمام هزینهها و درآمدهایتان را با اسناد معتبر ثبت کنید.
- ارسال اظهارنامه: در تیرماه هر سال، اظهارنامه عملکرد خود را ارسال کنید و در آن با افتخار و با سند و مدرک بگویید که زیان کردهاید.
وقتی زیان شما در دفاتر قانونی تأیید شود، یک اتفاق فوقالعاده میافتد. طبق قانون مالیاتهای مستقیم، این زیانهای تأییدشده به سالهای بعد منتقل میشوند (استهلاک زیان).
یعنی اگر استارتاپ شما در سال چهارم بالاخره به سوددهی برسد، ابتدا زیانهای سه سال قبل از سود آن سال کسر میشود و فقط اگر چیزی باقی ماند، مشمول مالیات میشود. این یعنی یک معافیت مالیاتی کاملاً قانونی که خودتان برای خودتان ساختهاید!
اشتباهات مهلکی که استارتاپها را به زمین میزند
در طول سالها مشاوره به کسبوکارهای نوپا، چند اشتباه تکراری را بارها دیدهام که گاهی به قیمت ورشکستگی یک ایده درخشان تمام شده است:
تداخل حسابهای شخصی و شرکتی: این شاید بزرگترین گناه مالیاتی باشد! حساب بانکی شرکت، صندوق شخصی شما نیست. واریز پول قرض، انتقال وجه بین شرکا، یا حتی پولی که بابت تسویه یک هزینه شخصی به حساب شرکت میآید، از دید ممیز مالیاتی «درآمد کتمان شده» تلقی میشود.
عادیانگاری فاکتورهای غیررسمی: خرید تجهیزات یا پرداخت هزینه سرور بدون دریافت صورتحساب الکترونیکی معتبر، یعنی دور ریختن پول. سازمان مالیاتی این هزینهها را از شما قبول نمیکند و مجبور میشوید روی پولی که خرج کردهاید هم مالیات بدهید.
استخدام توافقی و بدون قرارداد: توافق شفاهی با برنامهنویس یا کارآموز و واریز حقوق به کارت شخصی او بدون رد کردن لیست مالیات حقوق، یک بمب ساعتی است که با اولین حسابرسی منفجر میشود.
جرایم مالیاتی: خط قرمزهایی که نباید رد کنید
قوانین مالیاتی جدید به سمت شفافیت کامل رفتهاند و جایی برای پنهانکاری باقی نگذاشتهاند. جرایم مالیاتی معمولاً به دو دسته «قابلبخشش» و «غیرقابلبخشش» تقسیم میشوند. مثلاً جریمه دیرکرد پرداخت مالیات با ارائه دلایل موجه و خوشحسابی قابل بخشودگی است، اما جریمه کتمان درآمد یا استفاده از فاکتورهای صوری (فاکتور فروشی) خط قرمز سازمان امور مالیاتی است و بههیچوجه بخشیده نمیشود.
اگر با برگ تشخیص مالیاتی مواجه شدید که به نظرتان ناعادلانه بود، مسیرهای قانونی برای اعتراض باز است. شما میتوانید در مرحله اول با ممیز کل توافق کنید (ماده ۲۳۸) و در صورت عدم توافق، پرونده را به هیئتهای حل اختلاف مالیاتی ببرید. اما فراموش نکنید که پیشگیری، بسیار کمهزینهتر از ماهها دوندگی در راهروهای اداره مالیات است.
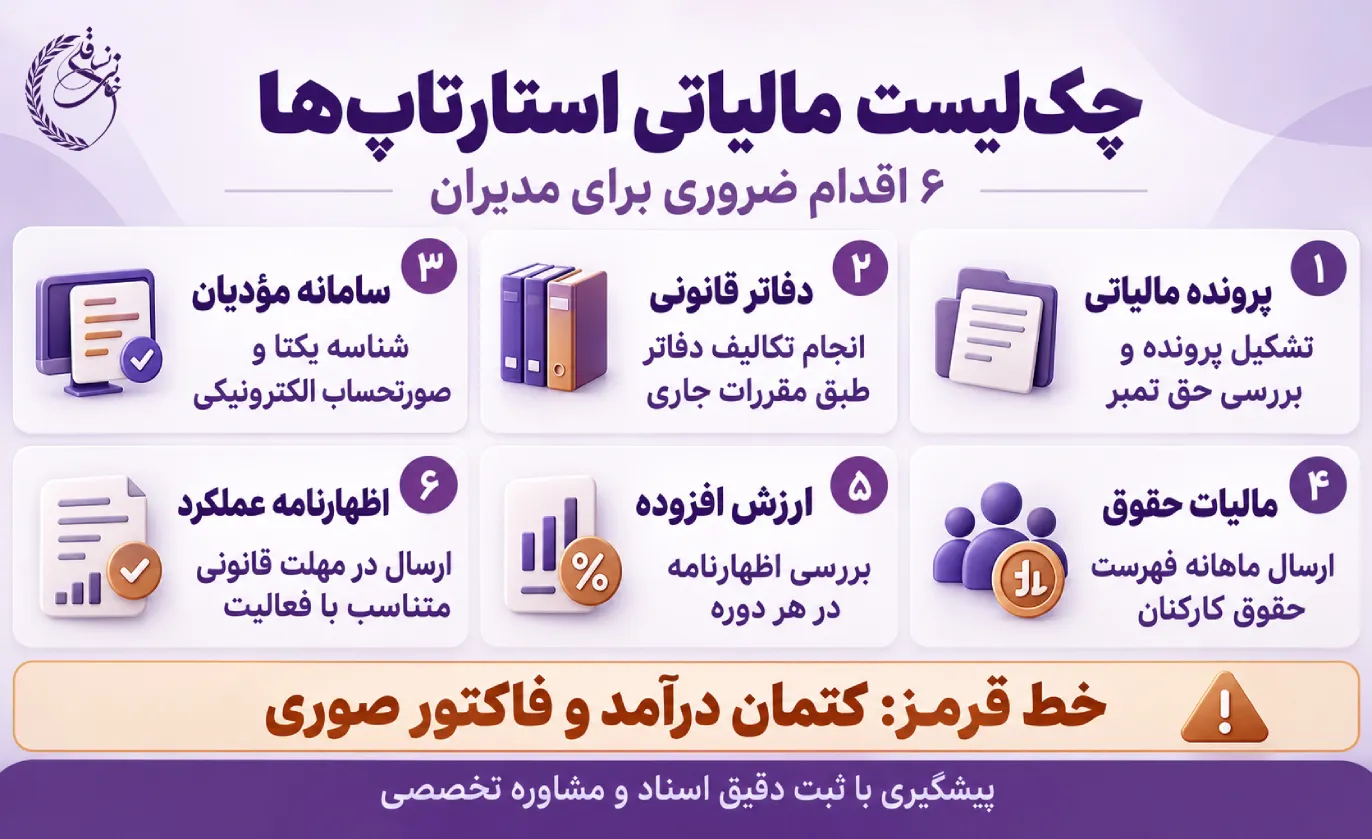
چکلیست اجرایی مدیران
برای اینکه خیالتان راحت باشد، این چکلیست ساده اما حیاتی را همیشه مرور کنید:
- تشکیل پرونده مالیاتی در روزهای اول ثبت شرکت و پرداخت حق تمبر (نیم در هزارِ سرمایه ثبتشده در مهلت دو ماهه).
- درخواست پلمب دفاتر تجاری (دفتر روزنامه و کل)، حتماً پیش از شروع هر سال مالی.
- دریافت شناسه یکتای حافظه مالیاتی و اتصال به سامانه مودیان برای صدور صورتحساب الکترونیکی.
- ارسال ماهانه لیست مالیات حقوق پرسنل (حتی اگر حقوقشان زیر سقف معافیت است).
- بررسی، تأیید یا ویرایش اظهارنامه سیستمی مالیات بر ارزش افزوده در پایان هر فصل
- ارسال اظهارنامه عملکرد سالانه در موعد مقرر (تیرماه برای اشخاص حقوقی و خردادماه برای اشخاص حقیقی).
چرا مشاور مالیاتی هزینه نیست، یک سرمایهگذاری است؟
ساختار مالی یک استارتاپ با یک شرکت بازرگانی سنتی یا یک فروشگاه از زمین تا آسمان فرق دارد. شما با مفاهیمی مثل جذب سرمایه، وامهای قابلتبدیل به سهام، سهام تشویقی پرسنل و هزینههای تحقیقوتوسعه سروکار دارید.
یک حسابدار معمولی یا نرمافزارهای ارزانقیمت بازار، ممکن است بهسادگی پول جذبشده از سرمایهگذار را بهعنوان «درآمد» در دفاتر شما ثبت کنند و فاجعه بیافرینند!
در مؤسسه دانا محاسب فکور، ما زبان استارتاپها را میفهمیم. تیم ما با سالها تجربه در خط مقدم دعاوی مالیاتی و حسابداری شرکتهای نوآور، ساختار مالی شما را بهگونهای میچیند که از تمام معافیتهای قانونی بهرهمند شوید و ریالی مالیات ناحق نپردازید.
شما تمام انرژیتان را روی توسعه محصول و فتح بازار بگذارید؛ محافظت از منابع مالی و سپر مالیاتی کسبوکارتان را به ما بسپارید. برای رزرو وقت مشاوره تخصصی و بررسی وضعیت مالیاتی استارتاپ خود، همین امروز با ما در تماس باشید.
سؤالات متداول
1. آیا استارتاپها در سه سال اول فعالیتشان معافیت مالیاتی دارند؟
خیر، این یکی از رایجترین و خطرناکترین شایعات اکوسیستم کارآفرینی است. هیچ معافیت بیقیدوشرطی بهصرف «استارتاپ بودن» وجود ندارد. شما از همان روز اول ثبت شرکت مشمول تکالیف مالیاتی هستید، مگر اینکه در پارکهای علموفناوری مستقر شوید یا گواهی دانشبنیان دریافت کنید که آن هم شرایط و قوانین سختگیرانه خودش را دارد.
2. سرمایهای که از سرمایهگذار (VC) میگیریم، مشمول مالیات میشود؟
پاسخ به این سؤال کاملاً به عملکرد حسابدار شما بستگی دارد. اگر تزریق سرمایه با طیکردن مراحل قانونی ثبت شرکتها (بهعنوان افزایش سرمایه) یا در قالب قراردادهای مشخص (مثل بدهی به سهامداران) در دفاتر ثبت شود، درآمد نیست و مالیاتی ندارد. اما اگر پول بدون مستندات مستقیماً به حساب بانکی شرکت واریز شود، ممیز مالیاتی حق دارد آن را درآمد تلقی کرده و برایش مالیات ببرد.
3. ما هنوز محصولی نهایی نکردهایم و هیچ فروشی نداریم. آیا باز هم باید اظهارنامه بدهیم؟
بله صددرصد. وقتی شرکتی ثبت میکنید، حتی اگر هیچ تراکنش مالی نداشته باشید، موظفید در موعد مقرر «اظهارنامه با مبالغ صفر» (که بین حسابداران به اظهارنامه عدم فعالیت معروف است) ارسال کنید. فراموشکردن این کار باعث جریمههای سنگین و محرومیت از هرگونه معافیت احتمالی در سالهای بعد میشود.
4. تیم ما ریموت کار میکند و دفتر فیزیکی نداریم. برای آدرس پرونده مالیاتی چه کار کنیم؟
تشکیل پرونده مالیاتی نیازمند یک کد پستی و اقامتگاه قانونی معتبر است. در حال حاضر، بسیاری از فضاهای کار اشتراکی با انعقاد قرارداد رسمی، به شما اجازه میدهند از آدرس و کد پستی میز کارتان برای ثبت شرکت و تشکیل پرونده مالیاتی استفاده کنید که کاملاً هم از نظر قانونی پذیرفته است.
5. هزینه حقوق پرسنلی که هنوز بیمه نشدهاند را میتوانیم بهعنوان هزینه قابلقبول مالیاتی رد کنیم؟
طبق قوانین مالیاتی، هزینهای قابلقبول است که مستند و واقعی باشد. یکی از مهمترین مستندات برای اثبات هزینه حقوق، لیست بیمه تأمین اجتماعی و فیشهای واریزی مالیات حقوق است. اگر برای نیروی کار بیمه رد نکنید، اداره مالیات بهاحتمال خیلی زیاد آن هزینه را از شما نمیپذیرد و به سود سالانه شرکت اضافه میکند که نتیجهاش پرداخت مالیات بیشتر است.
1 دیدگاه
به گفتگوی ما بپیوندید و دیدگاه خود را با ما در میان بگذارید.