سازمان امور مالیاتی کشور با صدور دستورالعملی نورخ ۱۴۰۵/۰۷/۲۹، ضوابط تعیین مالیات مقطوع صاحبان مشاغل برای عملکرد سال ۱۴۰۴ را ابلاغ کرد. این بخشنامه نقشه راه مؤدیان برای بهرهمندی از تسهیلات قانونی و جلوگیری از چالشهای رسیدگی مالیاتی است.
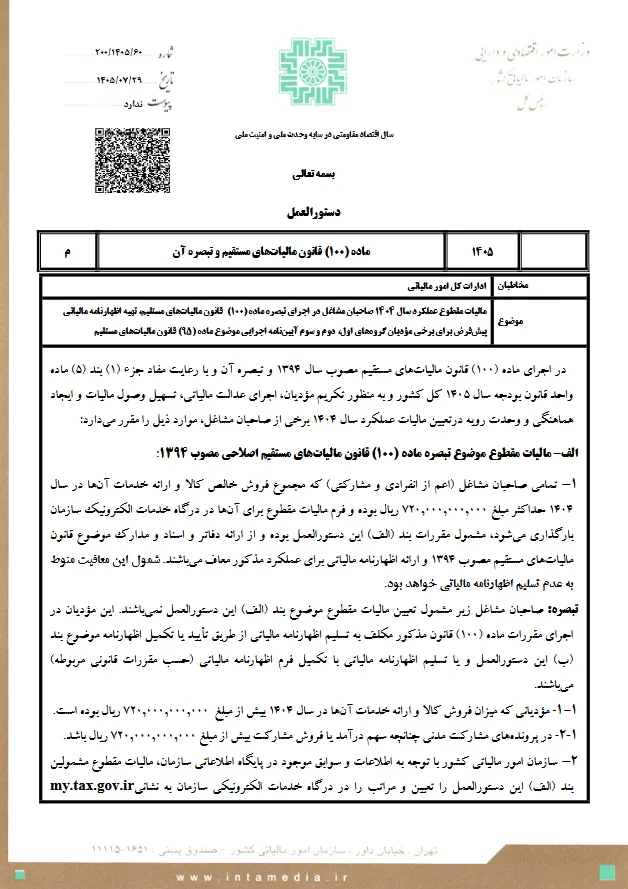
شناسنامه بخشنامه
شماره:۲۰۰/۱۴۰۵/۶۰
تاریخ ابلاغ: ۱۴۰۵/۰۷/۲۹
مهلت نهایی: ۳۰ آبان ۱۴۰۵
مرجع: سازمان امور مالیاتی کشور
مخاطبان: صاحبان مشاغل انفرادی و مشارکتی (گروههای اول، دوم و سوم)
تشریح و بسط مفاد بخشنامه
دستورالعمل جدید در چند لایه، قواعد بازی مالیاتی برای سال ۱۴۰۴ را تغییر داده است:
1. شمولیت و سقفهای فروش:
تمامی صاحبان مشاغلی که مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان باشد، میتوانند از تبصره ماده ۱۰۰ استفاده کنند. در مشارکتهای مدنی، ملاکِ اصلی برای بهرهمندی از این تبصره، «سهم هر شریک» است؛ به این معنا که اگر سهم هر شریک از فروش کل از ۷۲ میلیارد تومان بیشتر نباشد، هر شریک میتواند به صورت جداگانه از این امتیاز بهرهمند شود.
2. تکلیف اظهارنامه پیشفرض:
مؤدیانی که فروش آنها از سقف ۷۲ میلیارد تومان عبور میکند، اظهارنامه پیشفرض دریافت میکنند. اگر این مؤدیان بدون تغییر در اقلام درآمد و هزینه، اظهارنامه را تأیید کنند، پرونده بدون رسیدگی قطعی میشود. اما هرگونه دخل و تصرف یا تغییر در ارقام ابرازی، پرونده را بهطور خودکار وارد فرآیند رسیدگی سیستمی میکند که ریسک بالایی دارد.
3. تقسیط و بخشودگی جرائم:
بخشودگی جرائم: تأیید تبصره ۱۰۰ یا اظهارنامه پیشفرض، معافیت ۱۰۰٪ جرائم مواد ۱۶۹ و ۲۷۲ قانون مالیاتهای مستقیم را به همراه دارد. در مورد جرائم سامانه مؤدیان (ماده ۲۲)، بخشودگی به صورت پلکانی از ۹۲٪ تا ۱۰۰٪ بر اساس میزان فروش اعمال میشود.
مدلهای تقسیط:
- تقسیط عادی: ۴ تا ۸ ماه (۵ تا ۹ قسط).
- تقسیط با چک الکترونیک: ۵ تا ۹ ماه (۶ تا ۱۰ قسط).
- برای کسانی که تبصره ۱۰۰ را رد میکنند و اظهارنامه عادی میدهند، مهلت تقسیط به حداکثر ۱ ماه (۲ قسط) محدود میشود.
هشدارها، تلههای عملیاتی و توصیههای تخصصی «دانا محاسب فکور»
براساس تحلیل دقیق این بخشنامه و چالشهای سالهای گذشته، نکات زیر را به عنوان اولویتهای عملیاتی برای شما یادآوری میکند:
مدیریت تراکنشهای بانکی در ساتا: اگر تراکنشهای کارتخوان شما ناشی از فعالیتهای غیردرآمدی (مثل جابهجایی وجوه بین حسابها یا فروش املاک در اصناف خاص) است، تنها راه نجات شما بارگذاری اسناد و مدارک در «سامانه ساتا» است. صرفِ عدم ثبت در سامانه و امید به رسیدگی، مساوی است با جریمههای غیرقابل بخشش.
مغایرت اینتاکد: بررسی کنید که اینتاکد ثبتشده در پرونده شما با ماهیت واقعی فعالیت همخوانی داشته باشد. مغایرت اینتاکد میتواند پایه مالیاتی شما را به اشتباه افزایش دهد.
پزشکان و بند ب تبصره ۱: پزشکان مشمول بند (ب) تبصره ۱ قانون بودجه باید دقت کنند؛ مالیات آنها حاصلِ مقایسه «مالیات مقطوع تبصره ۱۰۰» و «مالیات مکسوره (کسر شده از حقالزحمه توسط مراکز درمانی)» است. همیشه عدد بیشتر ملاک پرداخت است.
ریسکِ عدم اقدام: مهلت تا ۳۰ آبان ۱۴۰۵ است. عدم اقدام در سامانه به منزله «تأیید ضمنی» توسط سازمان است که میتواند منجر به صدور برگ قطعی با اعداد غیرواقعی و خارج از کنترل شما شود.
تبصره ماده ۱۰۰ یک «فرصت» است، اما اگر بدون تحلیل درستِ تراکنشهای بانکی و سهمبندی شرکا به آن ورود کنید، میتواند به یک «بدهی مالیاتی سنگین» تبدیل شود. آیا مطمئن هستید که پیشنهاد سامانه مالیاتی، بهترین عدد ممکن برای پرونده شماست؟
برای دریافت مشاوره تخصصی، بررسی مدارک در سامانه ساتا و قطعیسازی امن مالیات عملکرد ۱۴۰۴، همین حالا از طریق لینک زیر با کارشناسان ما در «دانا محاسب فکور» در ارتباط باشید.