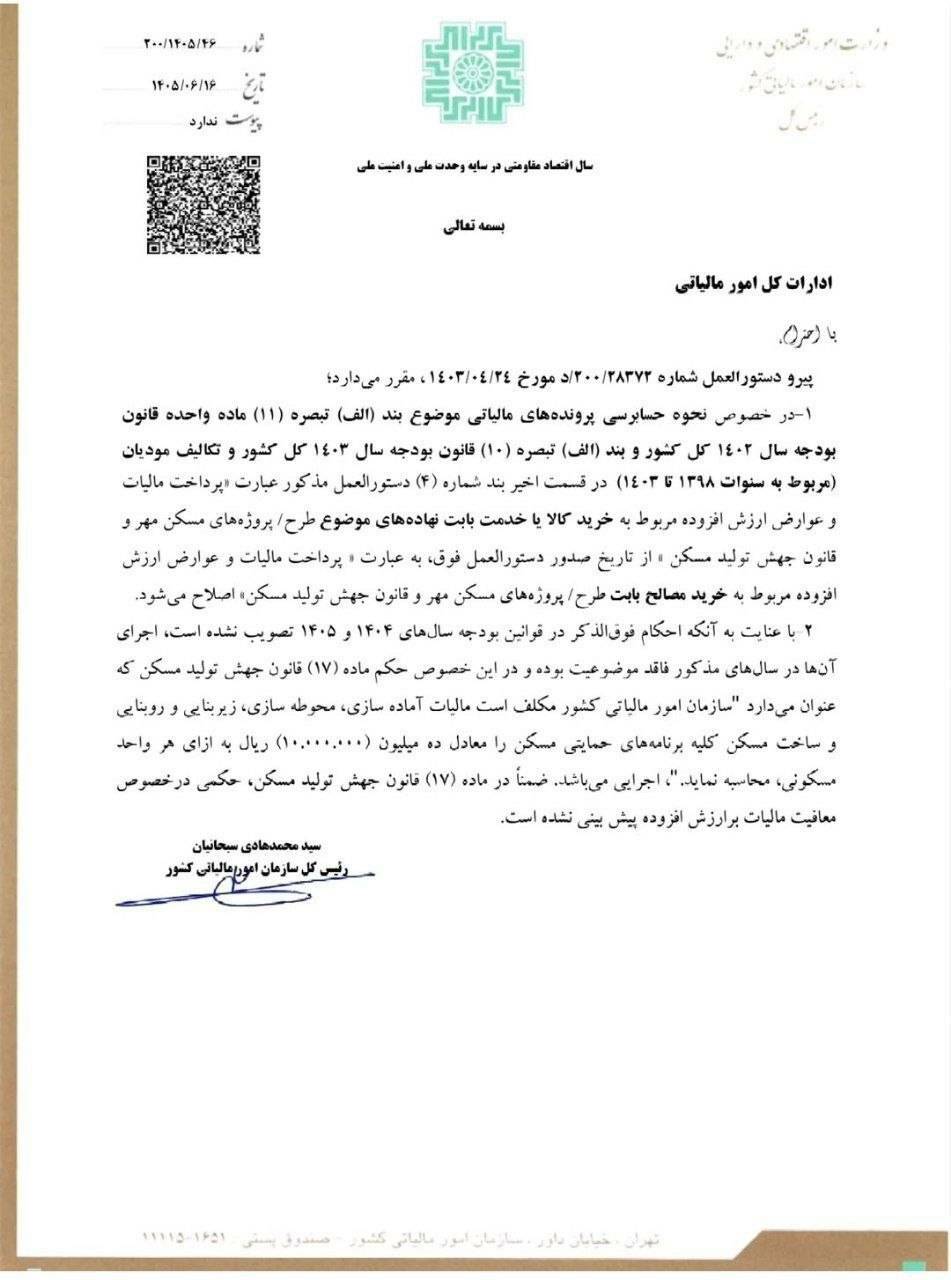
سازمان امور مالیاتی با صدور بخشنامه شماره 200/1405/46، نحوه رسیدگی مالیاتی پروژههای مسکن مهر و طرحهای حمایتی مسکن را برای سنوات مختلف مشخص و بخشی از دستورالعمل پیشین را اصلاح کرد. این اصلاحیه برای سازندگان، تعاونیها و پیمانکاران پروژههای مشمول اهمیت دارد؛ زیرا مبنای محاسبه مالیات برای سنوات 1398 تا 1403 با سالهای 1404 و 1405 متفاوت است.
شناسنامه بخشنامه
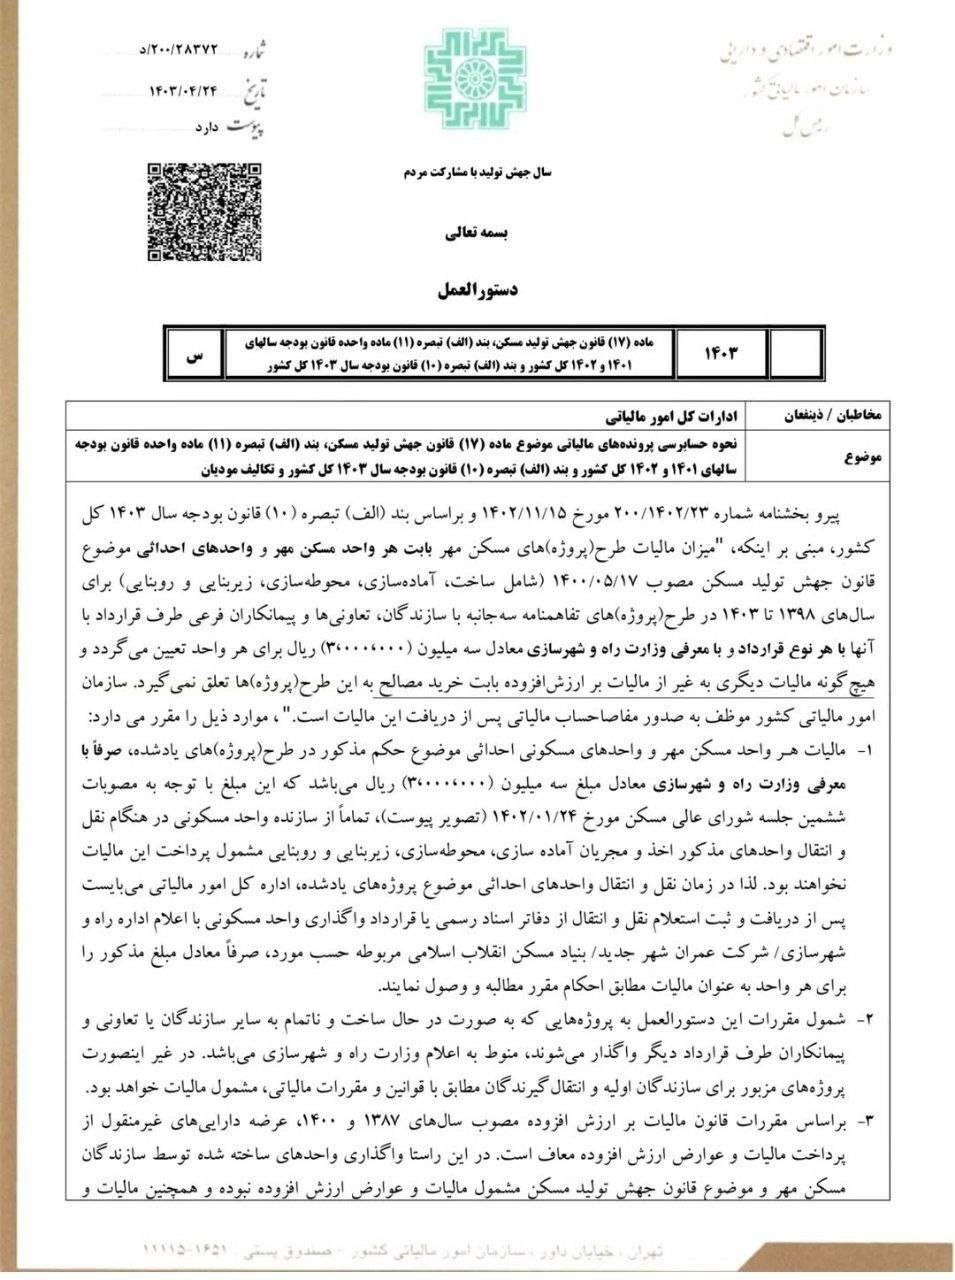
شماره: 200/1405/46
تاریخ ابلاغ: 1405/06/16
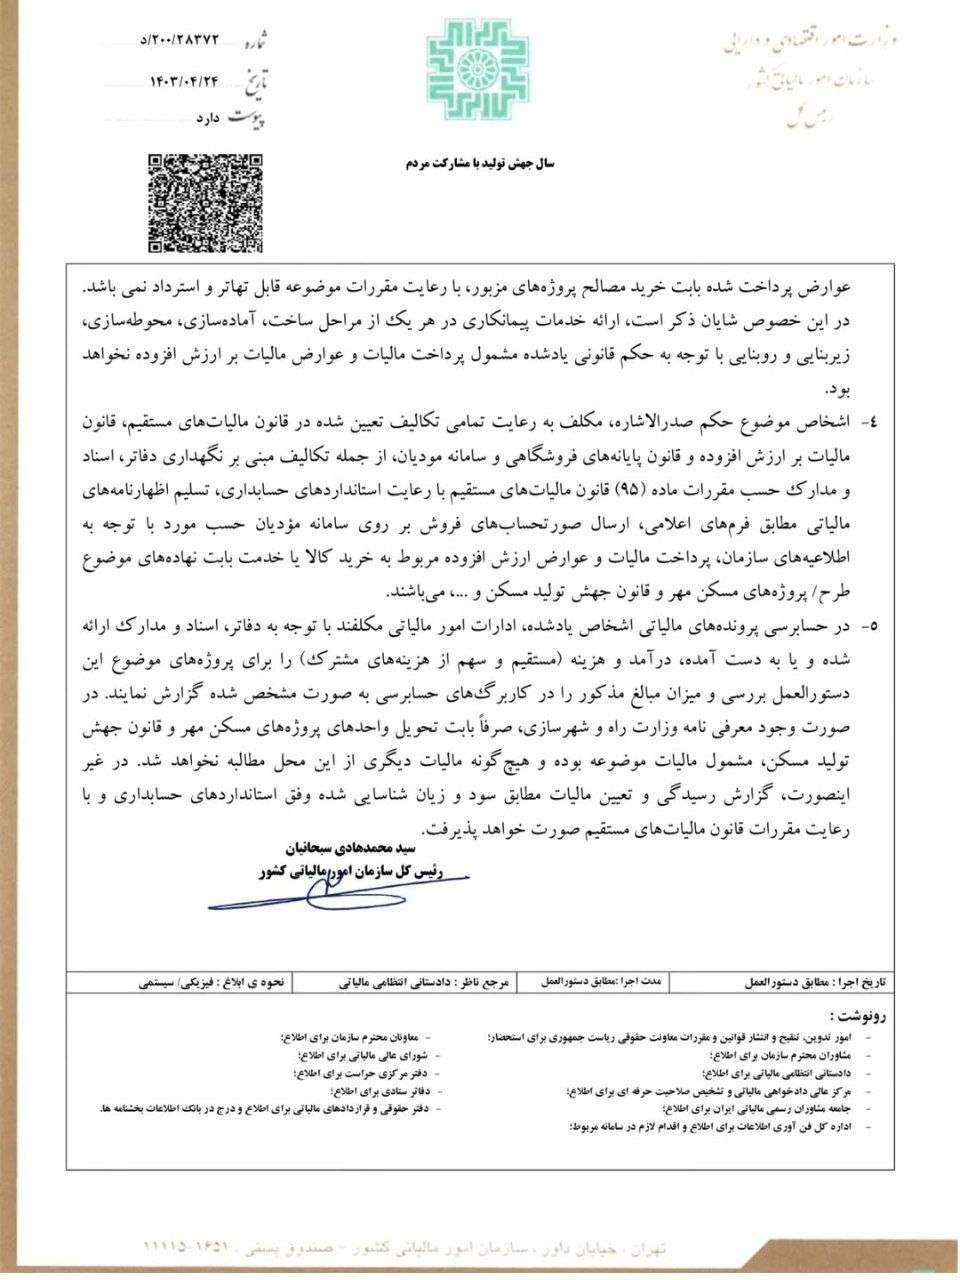
دستورالعمل مورد اصلاح: 200/28372/د مورخ 1403/04/24
مخاطبان رسمی: ادارات کل امور مالیاتی
مهمترین تغییرات مالیاتی طبق بخشنامه تکالیف مالیاتی پروژههای مسکن
سنوات 1398 تا 1403
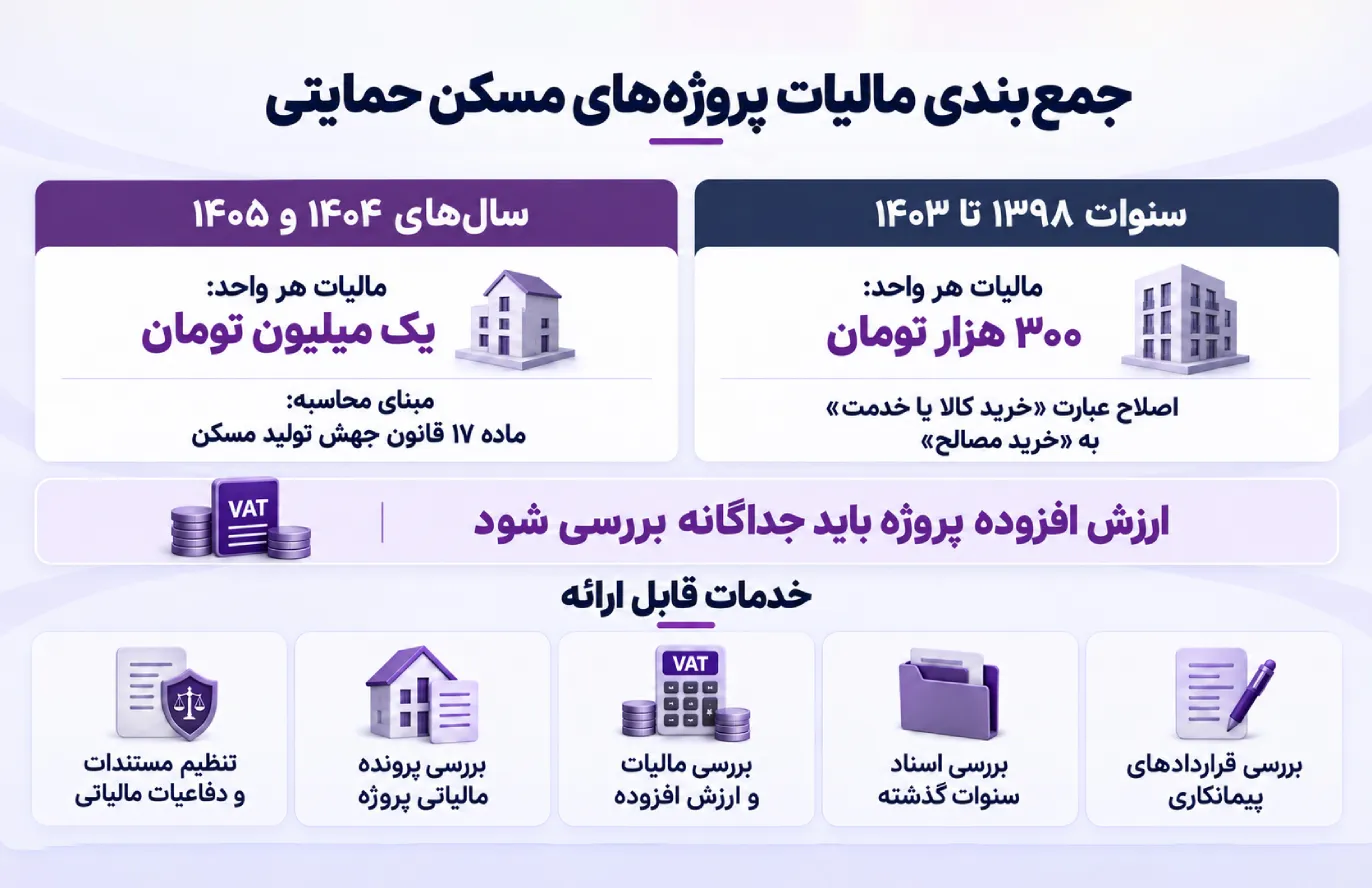
در اصلاحیه جدید، عبارت مربوط به مالیات و عوارض ارزش افزوده نهادههای پروژه در دستورالعمل قبلی از «خرید کالا یا خدمت» به «خرید مصالح» اصلاح شده است. همچنین برای پروژههای مشمول و با معرفی وزارت راه و شهرسازی، مالیات هر واحد مسکونی 3 میلیون ریال (300 هزار تومان) تعیین شده است.
این مبلغ هنگام نقلوانتقال واحد از سازنده دریافت میشود. مطابق دستورالعمل، مجریان آمادهسازی، محوطهسازی، زیربنایی و روبنایی بابت این مالیات مشمول پرداخت مالیات مذکور نخواهند بود.
سنوات 1404 و 1405
احکام مربوط به مالیات مقرر در قوانین بودجه سالهای قبل، در قوانین بودجه 1404 و 1405 تکرار نشده و اجرای آنها برای این سنوات فاقد موضوعیت اعلام شده است. در نتیجه، مبنای عمل برای این سالها ماده (17) قانون جهش تولید مسکن است. براساس این ماده، مالیات آمادهسازی، محوطهسازی، زیربنایی، روبنایی و ساخت مسکن در برنامههای حمایتی، 10 میلیون ریال (یک میلیون تومان) به ازای هر واحد مسکونی تعیین شده است.
مالیات بر ارزش افزوده
اصلاحیه تصریح میکند که در ماده (17) قانون جهش تولید مسکن، حکم خاصی درباره معافیت مالیات بر ارزش افزوده پیشبینی نشده است. در نتیجه وضعیت مالیات و عوارض ارزش افزوده پروژههای سالهای 1404 و 1405 باید با توجه به قانون مالیات بر ارزش افزوده و مقررات مربوط بررسی شود.
تکالیف مؤدیان همچنان برقرار است
تعیین مالیات مقرر برای واحدهای مسکونی، نافی سایر تکالیف قانونی نیست. مؤدیان همچنان مکلف به رعایت مقررات مربوط از جمله:
نگهداری دفاتر، اسناد و مدارک طبق ماده 95 قانون مالیاتهای مستقیم، رعایت استانداردهای حسابداری، تسلیم اظهارنامههای مالیاتی، ارسال صورتحسابهای فروش در سامانه مؤدیان، حسب مورد و رعایت مقررات مالیات و عوارض ارزش افزوده هستند.
این اصلاحیه برای شما چه اهمیتی دارد؟
اگر در پروژههای مسکن مهر یا طرحهای حمایتی مسکن فعالیت دارید، سال عملکرد پروژه، نوع فعالیت و وضعیت قرارداد و اسناد مالی در تعیین نحوه رسیدگی مالیاتی اهمیت دارد.
خدمات تخصصی دانا محاسب فکور برای پروندههای مالیاتی پروژههای مسکن
پروندههای مالیاتی پروژههای مسکن، به دلیل تفاوت احکام قانونی در سنوات مختلف، نیازمند بررسی دقیق قراردادها، اسناد مالی، سال عملکرد و وضعیت مالیات و ارزش افزوده پروژه هستند. دانا محاسب فکور با تمرکز بر خدمات مالی و مالیاتی، در بررسی و ساماندهی پروندههای مرتبط با پروژههای پیمانکاری و ساختوساز در کنار شماست.
خدمات قابل ارائه:
- بررسی ساختار مالی و مالیاتی قراردادهای پیمانکاری
- بررسی اسناد و مدارک مالی پروژههای سنوات گذشته
- بررسی وضعیت مالیات و عوارض ارزش افزوده پروژه
- بررسی پروندههای مالیاتی و مستندات مربوط به پروژههای مسکن
- تهیه و تنظیم مستندات و دفاعیات مالیاتی متناسب با پرونده
جمعبندی
بخشنامه شماره 200/1405/46 با اصلاح دستورالعمل پیشین، نحوه برخورد مالیاتی با پروژههای مشمول را برای سنوات مختلف روشنتر کرده است. برای سنوات 1398 تا 1403، مبلغ مالیات هر واحد مسکونی مشمول 3 میلیون ریال تعیین شده و عبارت مربوط به مالیات و عوارض ارزش افزوده نهادهها نیز به خرید مصالح اصلاح شده است.
برای سالهای 1404 و 1405 نیز، با توجه به عدم تکرار احکام مورد اشاره در قوانین بودجه این سالها، مبنای عمل ماده 17 قانون جهش تولید مسکن قرار گرفته و مالیات مربوط به آمادهسازی، محوطهسازی، زیربنایی، روبنایی و ساخت، 10 میلیون ریال به ازای هر واحد مسکونی تعیین شده است.
همچنین، از آنجا که ماده 17 قانون جهش تولید مسکن حکم خاصی درباره معافیت مالیات بر ارزش افزوده ندارد، وضعیت ارزش افزوده پروژههای این سنوات باید بر اساس مقررات مربوط بررسی شود.