نزدیکشدن به روزهای پایانی مهلت ارسال اظهارنامههای مالیاتی، همیشه با استرس، قطعیهای مکرر سامانهها و تصمیمگیریهای عجولانه همراه است. اما خبر خوب این است که سازمان امور مالیاتی امسال یک فرصت تنفس فوقالعاده به صاحبان کسبوکار داده است.
با ابلاغ بخشنامه جدید در تاریخ 15 شهریورماه 1405، مهلت تسلیم اظهارنامه مشاغل و فرم تبصره 100 برای عملکرد سال 1404 تمدید شد. حالا شما زمان کافی دارید تا بهجای تأیید چشمبسته فرمهای پیشفرض، بهترین استراتژی مالیاتی را برای کسبوکار خود انتخاب کنید.
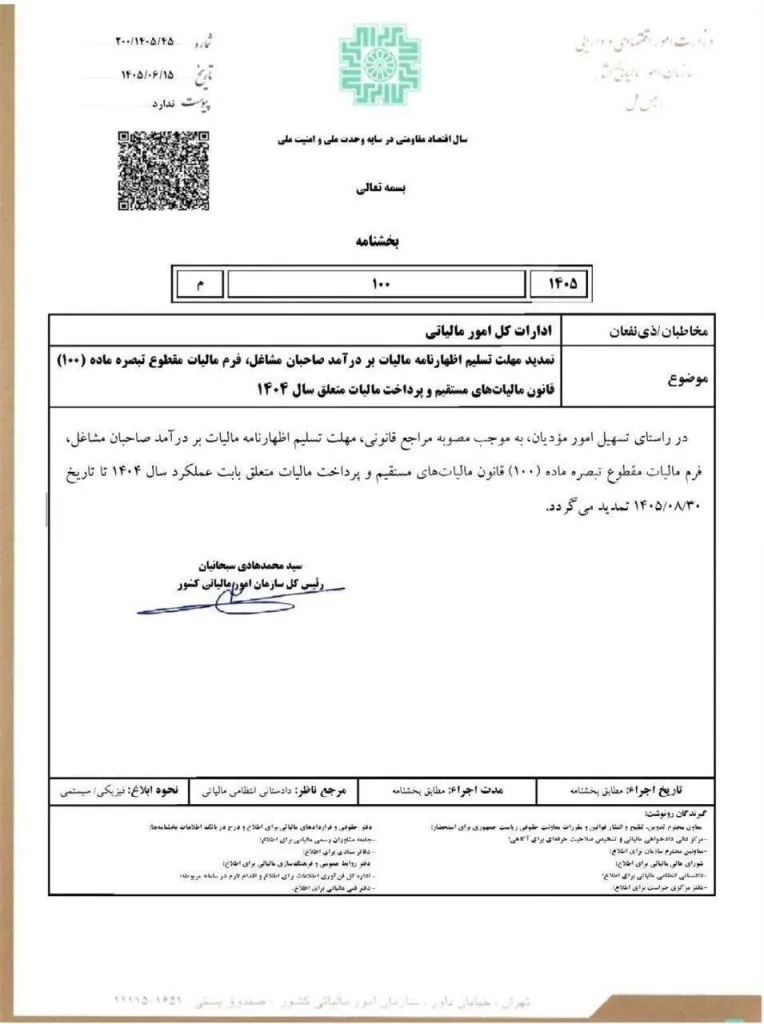
شناسنامه بخشنامه تمدید مهلت اظهارنامه
شماره ابلاغیه: 200/1405/45
تاریخ صدور: 1405/06/15
موضوع: تمدید مهلت تسلیم اظهارنامه مالیاتبردرآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده (100) و پرداخت مالیات عملکرد سال 1404
مهلت جدید و قطعی: تا تاریخ 30 آبان 1405
مخاطب: تمامی اشخاص حقیقی (صاحبان مشاغل گروههای اول، دوم و سوم)
تحلیل و پیامدهای اجرایی تمدید اظهارنامه
شاید در نگاه اول این فقط یک تغییر تاریخ ساده به نظر برسد، اما از دید یک مشاور مالیاتی، این تمدید دوماهه یک «فرصت استراتژیک» است. نکته مهم این بخشنامه این است که علاوه بر مهلت ارسال، مهلت پرداخت مالیات متعلق را هم تا 30 آبان تمدید کرده است. یعنی مؤدیانی که نگران تأمین نقدینگی برای پرداخت مالیات مقطوع یا قسط اول خود بودند، حالا زمان بیشتری برای مدیریت منابع مالی خود دارند.
تلههای عملیاتی که باید مراقب آنها باشید
سندرم روز آخر: تجربه نشان داده که سامانه مایتکس (my.tax.gov.ir) در روزهای منتهی به پایان مهلت (بهویژه هفته آخر آبان) بهشدت کند یا از دسترس خارج میشود. موکولکردن کار به 29 یا 30 آبان، ریسک علیالرأس شدن و ازدستدادن معافیتها را بهشدت بالا میبرد.
انتخاب اشتباه بین تبصره 100 و اظهارنامه عادی: خیلی از مؤدیان تصور میکنند تبصره 100 همیشه بهترین گزینه است و به محضشورود به سامانه آن را تأیید میکنند. اما در بسیاری از موارد، به دلیل حاشیه سود پایین کسبوکار یا وجود هزینههای قابل قبول بالا، تسلیم «اظهارنامه عادی» مالیات بسیار کمتری در پی دارد. این مهلت تمدیدشده دقیقاً برای بررسی همین محاسبات است.
توصیههای دانا محاسب فکور
برای اینکه از این فرصت به بهترین شکل استفاده کنید، پیشنهاد میکنیم این 3 قدم را همین حالا بردارید:
1. پروندههای دستگاه کارتخوان (POS) را شفاف کنید: بررسی کنید که آیا تمام تراکنشهای ورودی به حسابهای متصل به پرونده مالیاتی شما، واقعاً ناشی از فروش بوده است؟ اگر واریزیهای شخصی یا غیردرآمدی دارید، اسناد و مدارک تفکیک آنها را پیش از آبانماه آماده کنید.
2. شبیهسازی مالیاتی انجام دهید: قبل از هرگونه تأیید نهایی در سامانه، از تیم حسابداری خود بخواهید مالیات شما را در هر دو حالت «تبصره 100» و «اظهارنامه عادی» محاسبه و مقایسه کنند.
3.تکمیل مستندات هزینهای: اگر قصد ارسال اظهارنامه عادی (ماده 100) را دارید، از این زمان برای جمعآوری و استانداردسازی فاکتورهای خرید، قبوض و لیست حقوق پرسنل استفاده کنید تا در زمان رسیدگی، برگ برندهای در دست داشته باشید.